
اسمارت مانی چیست و چرا در آموزشهای معاملهگری تا این اندازه دربارهٔ آن صحبت میشود؟ اگر با اصطلاحاتی مانند نقدینگی، اوردر بلاک، شکست ساختار یا گپ ارزش منصفانه روبهرو شدهاید، احتمالاً میخواهید بدانید این مفاهیم چگونه به هم مرتبط میشوند و چه کمکی به تحلیل نمودار میکنند. یادگیری چند نام انگلیسی کافی نیست؛ باید بدانید هر مفهوم دقیقاً چه چیزی را توصیف میکند، چگونه روی نمودار مشخص میشود و در چه شرایطی ممکن است برداشت شما اشتباه باشد.
اسمارت مانی یا Smart Money Concepts که بهاختصار SMC نامیده میشود، خانوادهای از روشهای خواندن قیمت است. این روشها ساختار بازار، محل احتمالی تجمع سفارشها و نواحی شکلگیری حرکتهای مهم را کنار هم قرار میدهند. هدف، ساختن یک سناریوی قابلبررسی برای رفتار قیمت است؛ سناریویی که شرایط تأیید و ابطال آن از قبل مشخص باشد.
در این راهنمای فارسیسواپ، آموزش را در سه محور پیش میبریم: نخست مفاهیم اصلی و مثالهای نموداری، سپس مزایا و معایب و محدودیتها، و در پایان تفاوت اسمارت مانی با ICT و RTM. تمام تصاویر نموداری این مقاله شماتیکاند و برای توضیح مفهوم طراحی شدهاند؛ آنها نمودار واقعی بازار یا پیشنهاد ورود به معامله نیستند.
اسمارت مانی چیست و چه تفاوتی با پول هوشمند دارد؟
در معنای عمومی، پول هوشمند به سرمایهٔ فعالان حرفهای و مطلع بازار مانند بانکها، صندوقها و مؤسسات مالی اشاره دارد. دنبالکردن گزارش دارایی صندوقها یا بررسی معاملات افشاشدهٔ سرمایهگذاران بزرگ، یک کاربرد این اصطلاح است. اما سبک نموداری SMC موضوع متفاوتی دارد: معاملهگر از رفتار قیمت برای ساختن فرضیه دربارهٔ عرضه، تقاضا و سفارشهای احتمالی استفاده میکند.
فرض اصلی این سبک آن است که سفارشهای بزرگ برای اجرا به طرف مقابل نیاز دارند و حرکت قیمت در اطراف سطوح مهم میتواند برای تحلیل مفید باشد. بخش قابلمشاهده، خود حرکت قیمت است. اینکه کدام مؤسسه پشت حرکت بوده یا چه مقدار سفارش اجرا نشده باقی مانده، معمولاً از روی کندل مشخص نمیشود.
این تفاوت، آموزش اسمارت مانی را بیفایده نمیکند؛ فقط مرز استفادهٔ درست را روشن میکند. بهتر است بگوییم «قیمت کف قبلی را شکست و برگشت» تا اینکه با قطعیت بگوییم «بانک مشخصی استاپها را شکار کرد». جملهٔ اول قابلبررسی است؛ جملهٔ دوم به داده و شواهد بیشتری نیاز دارد.
محور اول: آموزش مفاهیم اسمارت مانی از پایه
برای یادگیری منظم، ابتدا ساختار را بشناسید، سپس محلهای احتمالی نقدینگی را مشخص کنید و در مرحلهٔ بعد به نواحی واکنش و شرایط ورود برسید. جابهجاکردن این ترتیب معمولاً باعث میشود نمودار پر از مستطیل و خط شود، بدون اینکه سناریوی روشنی داشته باشید. تعریفهای زیر، کاربرد رایج اصطلاحات را توضیح میدهند؛ میان مدرسها و مدلها تفاوتهایی وجود دارد.
۱. ساختار بازار؛ سقفها و کفها چه میگویند؟
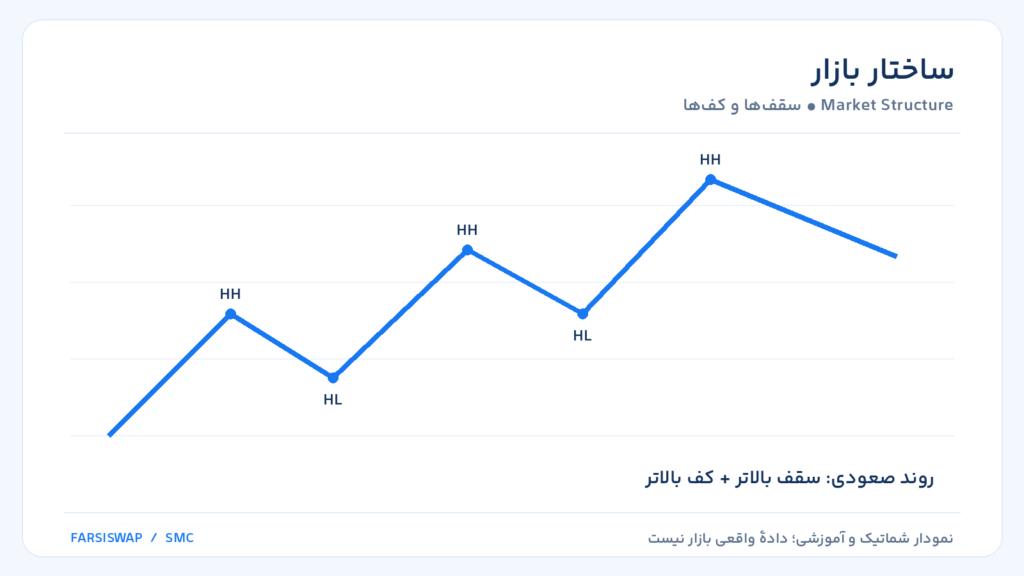
ساختار بازار یا Market Structure ترتیب سقفها و کفهای قیمت است. در روند صعودی، سقف بالاتر یا HH و کف بالاتر یا HL شکل میگیرد. در روند نزولی، سقف پایینتر یا LH و کف پایینتر یا LL دیده میشود. در بازار رنج، قیمت میان مرزهایی نوسان میکند و توالی پایدار صعودی یا نزولی وجود ندارد.
فرض کنید قیمت از ۱۰۰ به ۱۱۰ میرسد، تا ۱۰۵ اصلاح میکند و بعد به ۱۱۵ میرود. سقف ۱۱۵ بالاتر از ۱۱۰ و کف ۱۰۵ بالاتر از نقطهٔ شروع است. این حرکت با ساختار صعودی سازگار است. اگر در ادامه کف مهم ۱۰۵ از دست برود، باید سناریوی قبلی دوباره بررسی شود.
برای تشخیص نوسان مهم، یک قاعدهٔ ثابت انتخاب کنید؛ مثلاً سقفی که دو کندل سمت چپ و دو کندل سمت راست آن سقف پایینتری دارند. چنین سقفی تنها پس از بستهشدن کندلهای سمت راست تأیید میشود. در بکتست نباید آن را زودتر از زمان قابلشناسایی استفاده کنید. همچنین ساختار داخلی یک حرکت را با ساختار اصلی تایمفریم بالاتر اشتباه نگیرید.
۲. شکست ساختار یا BOS
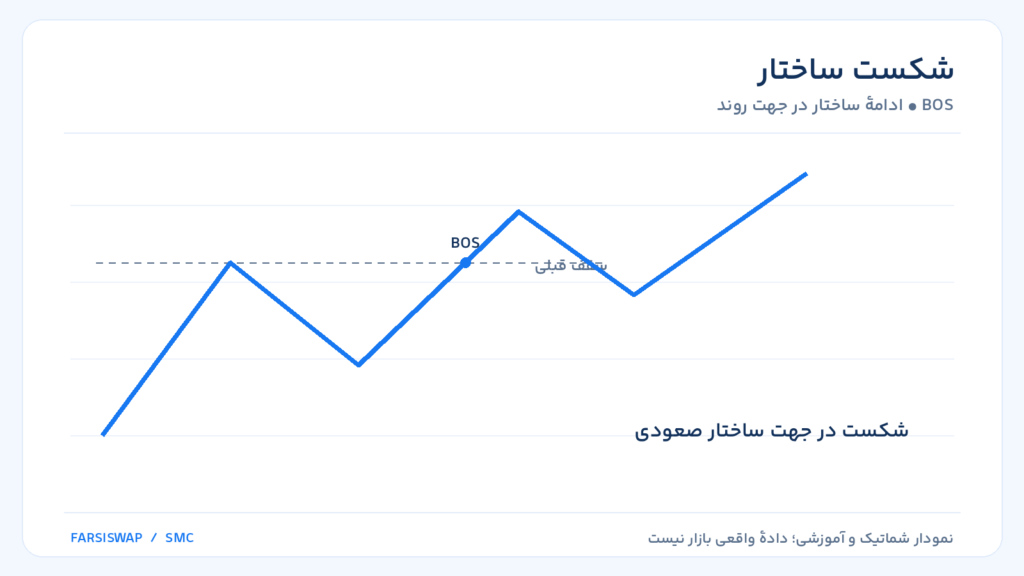
شکست ساختار، مخفف Break of Structure، معمولاً عبور قیمت از یک سقف یا کف مهم در جهت روند است. در ساختار صعودی، شکست سقف قبلی میتواند BOS صعودی باشد. در ساختار نزولی، شکست کف قبلی میتواند BOS نزولی باشد. این مفهوم برای بررسی ادامهٔ روند استفاده میشود.
مثلاً پس از شکلگیری کف ۱۰۵، بستهشدن قیمت بالای سقف ۱۱۰ میتواند مطابق قواعد یک مدل، شکست ساختار محسوب شود. اما عبور لحظهای تا ۱۱۰٫۲ و بستهشدن دوباره زیر ۱۱۰، لزوماً همان معنا را ندارد. برخی مدلها بستهشدن کندل را ملاک میگیرند و برخی معیار دیگری دارند.
قبل از تحلیل مشخص کنید شکست با سایه پذیرفته میشود یا با بستهشدن کندل، کدام نوسان اهمیت دارد و آیا فاصلهٔ حداقلی از سطح لازم است. تغییر این معیارها پس از دیدن نتیجه، ارزیابی را بیاعتبار میکند. BOS نیز تضمین نمیکند که حرکت بعدی حتماً ادامهدار باشد.
۳. تغییر کاراکتر یا CHoCH
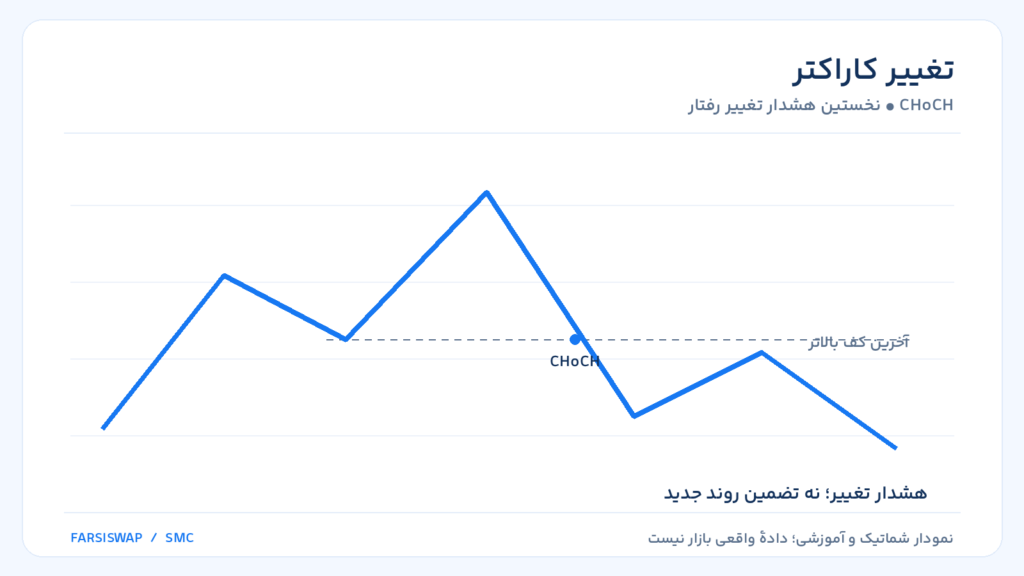
تغییر کاراکتر، مخفف Change of Character، در کاربرد رایج اولین شکست مهم برخلاف ساختار قبلی است. اگر بازار صعودی باشد و آخرین کف بالاترِ مهم شکسته شود، رفتار قیمت نسبت به توالی قبلی تغییر کرده است. این تغییر میتواند هشداری برای ضعیفشدن روند باشد.
فرض کنید قیمت پس از سقف ۱۱۵، به زیر کف مهم ۱۰۵ برسد. معاملهگر ممکن است CHoCH نزولی ثبت کند. بااینحال، هنوز نمیدانیم یک روند نزولی پایدار شروع شده یا فقط اصلاح عمیقتری رخ داده است. تشکیل سقف پایینتر و ادامهٔ شکست کفها، اطلاعات تازهای به سناریو اضافه میکند.
خطای رایج، معاملهکردن برخلاف روند بزرگتر با هر شکست کوچک است. شکست یک کف پنجدقیقهای در دل روند صعودی روزانه، لزوماً پایان روند روزانه نیست. تایمفریم و اهمیت نوسان باید در کنار نام الگو ثبت شوند.
۴. تغییر ساختار یا MSS
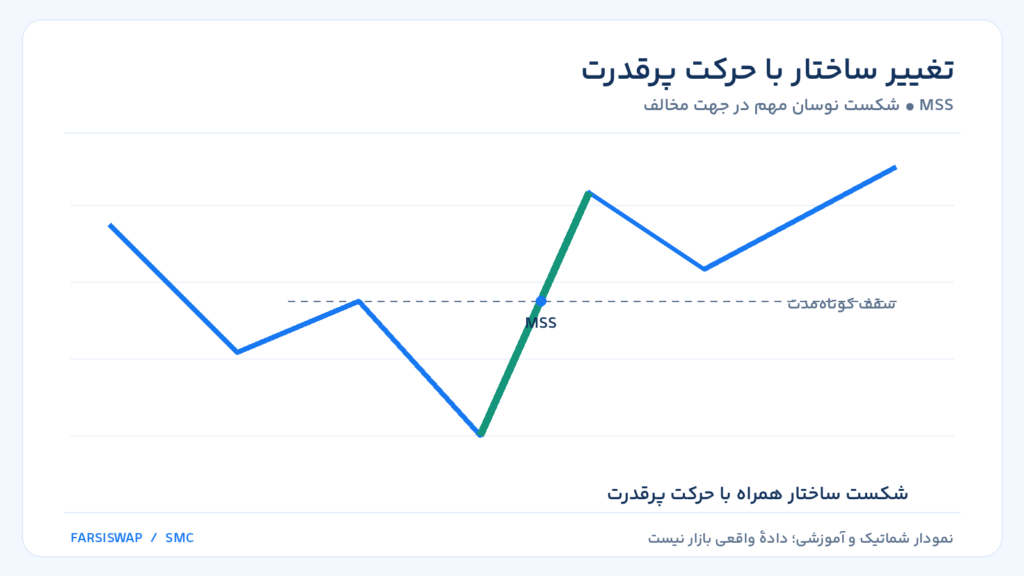
اصطلاح Market Structure Shift یا MSS در بسیاری از آموزشهای ICT برای تغییر ساختار، بهویژه همراه با حرکت پرقدرت، به کار میرود. در یک سناریوی متداول، قیمت ابتدا از کف قبلی عبور میکند، سپس با حرکت صعودی سریع، سقف کوتاهمدت مهم را میشکند.
برخی آموزشها برای MSS حضور دیسپلیسمنت را ضروری میدانند و CHoCH را اصطلاحی عمومیتر تلقی میکنند. این تفاوت در همهٔ منابع یکسان نیست؛ بنابراین نباید از نامها نتیجه گرفت که دو سیگنال کاملاً مستقل ایجاد شدهاند. ممکن است هر دو برچسب به یک رخداد قیمتی اشاره کنند.
برای استفادهٔ عملی، بنویسید کدام سقف باید شکسته شود، حرکت پرقدرت چگونه اندازهگیری میشود و در چه زمانی تغییر ساختار قابلشناسایی است. تأیید زودهنگام بر پایهٔ کندلی که هنوز بسته نشده میتواند نتیجهٔ واقعی را با تصویر نهایی نمودار متفاوت کند.
۵. نقدینگی سمت خرید و سمت فروش
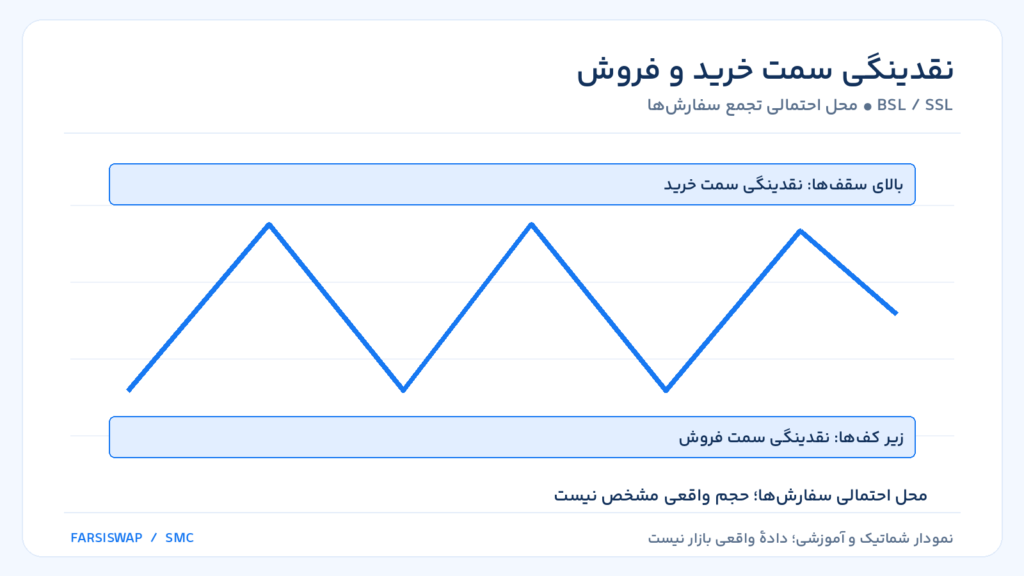
نقدشوندگی در معنای عمومی به امکان معامله با هزینه و اثر قیمتی محدود مربوط است. اما در ادبیات SMC، نقدینگی معمولاً به محل احتمالی تجمع سفارشهایی اشاره دارد که با رسیدن قیمت فعال میشوند. این کاربرد را باید از عمق واقعی دفتر سفارش جدا دانست.
بالای سقفها ممکن است حد ضرر فروشندگان و سفارش خرید معاملهگران شکست قرار داشته باشد؛ این ناحیه را نقدینگی سمت خرید یا Buy-Side Liquidity مینامند. زیر کفها ممکن است حد ضرر خریداران و سفارش فروش معاملهگران شکست قرار بگیرد؛ این ناحیه Sell-Side Liquidity نام دارد. نوع سفارش نیز مهم است: سفارش توقف پس از فعالشدن میتواند تقاضا برای اجرای فوری ایجاد کند و با سفارش محدودِ تأمینکنندهٔ نقدینگی یکسان نیست.
سقفها و کفهای نزدیک به هم، سقف و کف روز قبل و مرز یک جلسهٔ معاملاتی، نقاط موردتوجه رایج هستند. بااینحال، نمودار نشان نمیدهد دقیقاً چند سفارش با چه حجمی آنجا قرار دارد. همچنین استخر نقدینگی در این ادبیات، همان استخر سپردهگذاری دارایی در دیفای نیست.
۶. جمعآوری نقدینگی یا Liquidity Sweep
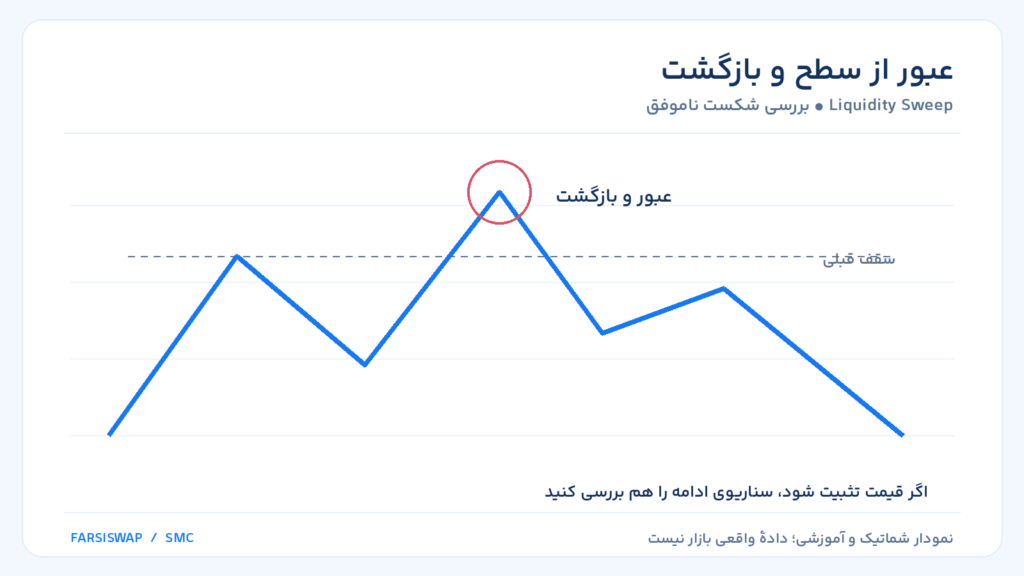
وقتی قیمت از سطحی عبور میکند و سپس به محدودهٔ قبلی برمیگردد، بعضی معاملهگران آن را Sweep یا جمعآوری نقدینگی مینامند. برای مثال، قیمت سقف ۱۱۰ را تا ۱۱۱ رد میکند اما دوباره زیر ۱۱۰ بسته میشود. در این حالت، شکست نتوانسته موقعیت بالای سطح را حفظ کند.
این رفتار میتواند برای ساختن سناریوی بازگشت مفید باشد، اما دلیل قطعی دخالت یا دستکاری نیست. اگر قیمت بالای سطح تثبیت شود و ادامه دهد، سناریوی شکست موفق همچنان معتبر است. به همین دلیل فروش صرفاً بهخاطر رسیدن قیمت به بالای سقف، قاعدهٔ کاملی محسوب نمیشود.
معیار Sweep را دقیق بنویسید: سطح مرجع چیست، بازگشت باید در همان کندل اتفاق بیفتد یا چند کندل بعد، و چه چیزی سناریو را باطل میکند؟ ثبت نمونههایی که پس از عبور از سطح ادامه دادهاند، به اندازهٔ نمونههای برگشتی اهمیت دارد.
۷. دیسپلیسمنت؛ حرکت پرقدرت قیمت
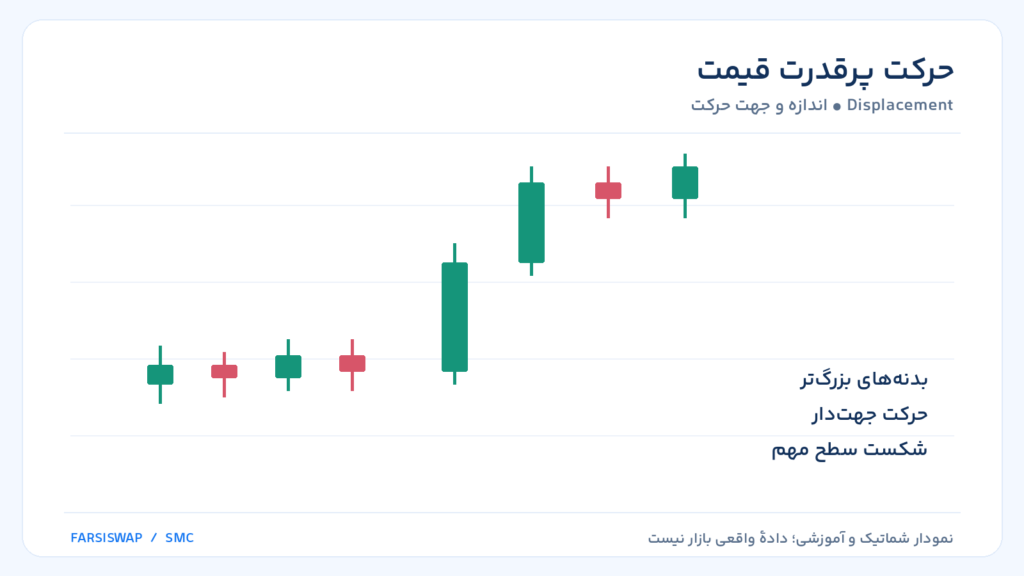
Displacement حرکتی سریع و جهتدار است که نسبت به رفتار اطراف قدرت بیشتری نشان میدهد. بدنههای نسبتاً بزرگ، همپوشانی کمتر و عبور از سطح ساختاری میتوانند از ویژگیهای آن باشند. هدف این مفهوم، تشخیص تفاوت میان نوسان عادی و تغییر محسوس در رفتار قیمت است.
برای مثال، پس از چند کندل کوچک، دو کندل صعودی بزرگ تشکیل میشود و سقف کوتاهمدت را میشکند. این حرکت ممکن است مطابق تعریف یک مدل، دیسپلیسمنت باشد. اما اندازهٔ بزرگ کندل بهتنهایی کافی نیست؛ کندل خبری نیز میتواند بزرگ باشد و بلافاصله بازگردد.
برای قابلآزمونبودن، میتوان اندازهٔ بدنه را با میانگین بدنههای قبلی مقایسه کرد و شرط بستهشدن فراتر از یک سطح را افزود. این فقط نمونهای از تعریف عملیاتی است و برتری آن باید جداگانه بررسی شود. حرکت پرقدرت نشانهٔ تغییر قیمت است، نه مدرک قطعی خرید یا فروش یک بازیگر مشخص.
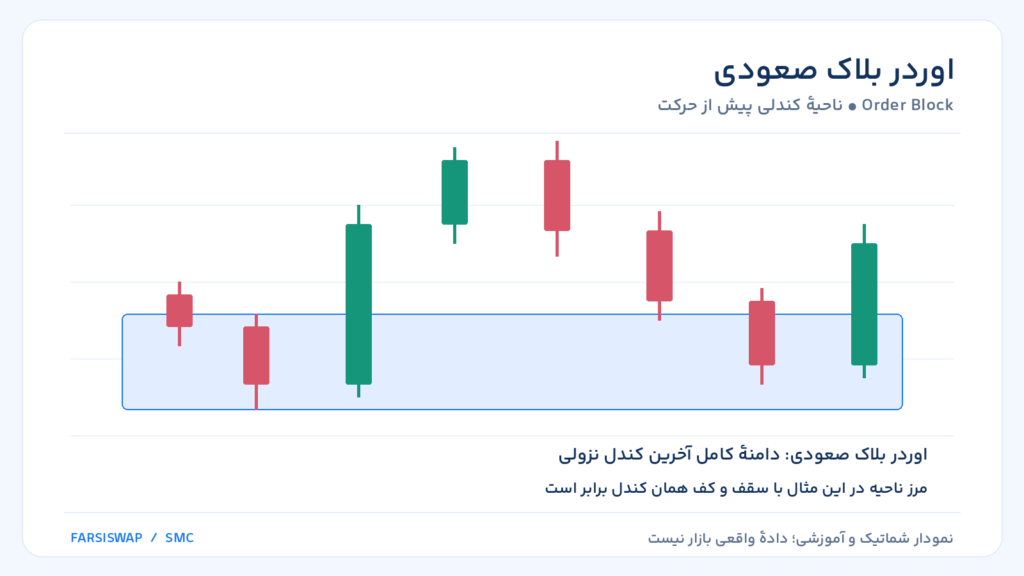
۸. اوردر بلاک یا Order Block
در تعریف رایج، اوردر بلاک صعودی آخرین کندل نزولی یا محدودهٔ کندلی پیش از یک حرکت صعودی مهم است. برای اوردر بلاک نزولی، آخرین کندل صعودی پیش از حرکت نزولی بررسی میشود. معمولاً معاملهگران شرطهایی مانند شکست ساختار یا خروج پرقدرت را هم به انتخاب ناحیه اضافه میکنند.
فرض کنید کندلی نزولی در محدودهٔ ۱۰۱ تا ۱۰۳ شکل میگیرد و سپس حرکت صعودی سقف مهمی را میشکند. معاملهگر میتواند محدودهٔ همان کندل را برای بررسی بازگشت علامت بزند. انتخاب کل دامنه یا فقط بدنه، باید از قبل در قواعد مشخص شده باشد.
هر کندل مخالف روند، ناحیهٔ مناسبی نیست. موقعیت در ساختار بزرگتر، فاصله تا مانع بعدی، تعداد بازگشتهای قبلی و هزینهٔ ورود میتوانند در مدل آزمایشی بررسی شوند. اصطلاح «اوردر بلاک» نیز ثابت نمیکند سفارش اجرانشدهٔ بانک در آن محدوده باقی مانده است. اگر قیمت براساس معیار ابطال از ناحیه عبور کند، نباید برای حفظ تحلیل، مستطیل را جابهجا کرد.
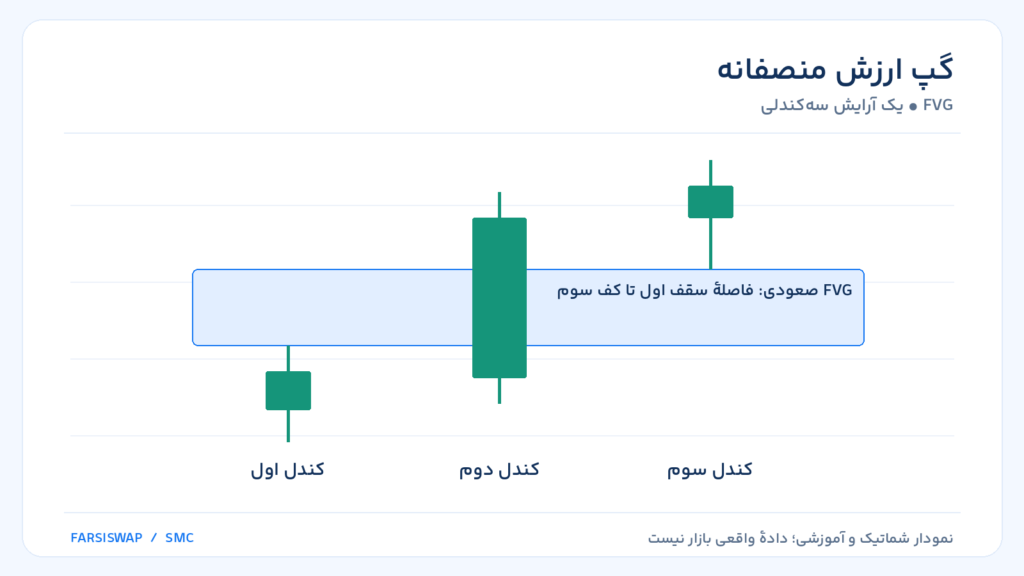
۹. گپ ارزش منصفانه یا FVG
Fair Value Gap یک آرایش سهکندلی است. در حالت صعودی، سقف کندل اول پایینتر از کف کندل سوم قرار میگیرد؛ فاصلهٔ بین این دو، FVG صعودی نامیده میشود. در حالت نزولی، کف کندل اول بالاتر از سقف کندل سوم است. کندل میانی معمولاً بخش اصلی حرکت سریع را تشکیل میدهد.
اگر سقف کندل اول ۱۰۰ و کف کندل سوم ۱۰۳ باشد، محدودهٔ ۱۰۰ تا ۱۰۳ یک FVG صعودی است. معاملهگر ممکن است بازگشت قیمت به لبه، میانه یا کل ناحیه را بررسی کند، اما باید یکی از این قواعد را از قبل انتخاب کند.
دو برداشت نادرست رایج وجود دارد: نخست اینکه هیچ معاملهای در ناحیه انجام نشده است؛ درحالیکه کندل میانی از آن عبور کرده. دوم اینکه تمام گپها حتماً پر میشوند؛ چنین تضمینی وجود ندارد. نام ارزش منصفانه نیز به معنای ارزشگذاری بنیادی دارایی نیست. FVG بهتنهایی نقطهٔ ورود محسوب نمیشود و جایگاه آن در ساختار اهمیت دارد.
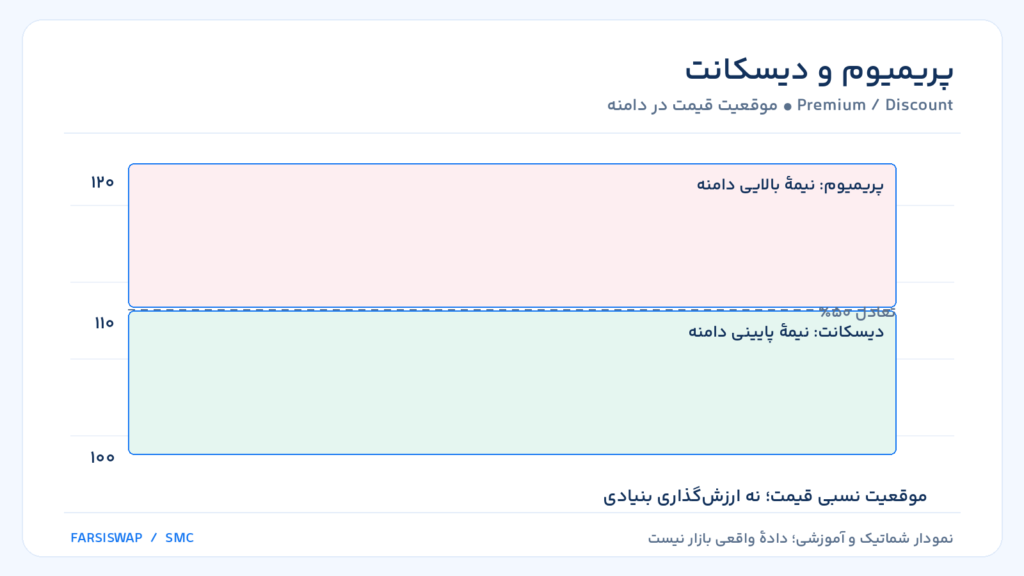
۱۰. پریمیوم، دیسکانت و نقطهٔ تعادل
برای استفاده از Premium و Discount ابتدا یک دامنهٔ مشخص، معمولاً میان یک کف و سقف مهم، انتخاب میشود. نیمهٔ بالایی پریمیوم، نیمهٔ پایینی دیسکانت و نقطهٔ میانی تعادل یا Equilibrium نام دارد. در دامنهٔ ۱۰۰ تا ۱۲۰، تعادل ۱۱۰ است.
این ابزار موقعیت نسبی قیمت را توصیف میکند. در برخی مدلها، معاملهگر در ساختار صعودی فرصت خرید را در نیمهٔ پایین دامنه جستوجو میکند. اما قیمت زیر ۱۱۰ لزوماً ارزان نیست و میتواند تا زیر ۱۰۰ هم افت کند. نیمهٔ بالای دامنه نیز بهتنهایی دلیل فروش نیست.
مهمترین مسئله، انتخاب دامنه است. اگر هر بار سقف و کف را عوض کنید تا قیمت در ناحیهٔ دلخواه قرار بگیرد، ابزار دیگر معیار ثابتی ندارد. دامنهٔ مرجع، زمان انتخاب و شرط تغییر آن را ثبت کنید. نواحی فیبوناچی مانند OTE نیز در بعضی مدلهای ICT استفاده میشوند، اما اعتبارشان نیازمند آزمون همان مدل است.
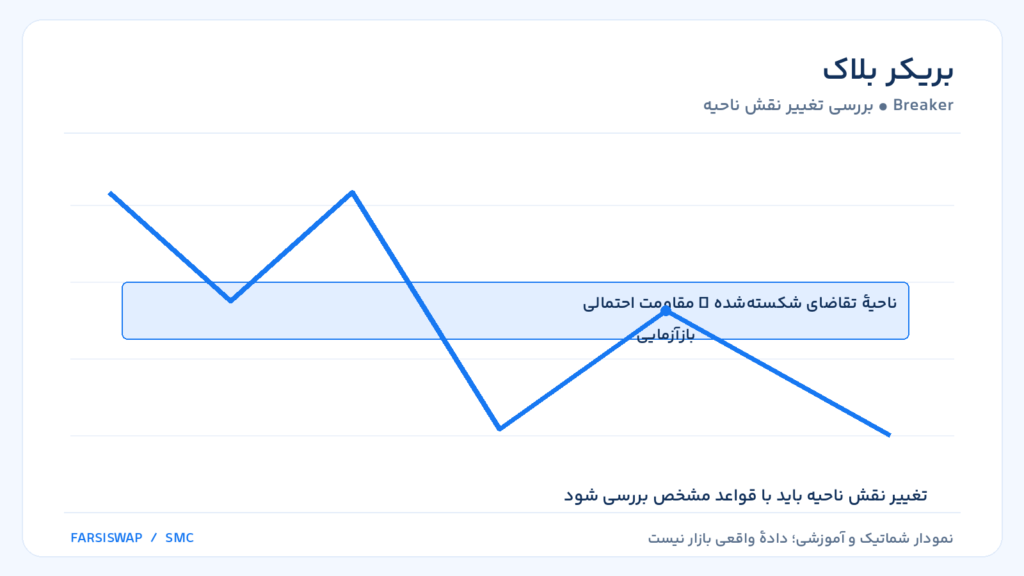
۱۱. بریکر بلاک؛ وقتی ناحیه شکست میخورد
Breaker Block در توضیح رایج به ناحیهای مرتبط با یک اوردر بلاک ناموفق اشاره دارد که پس از شکست، از سمت مقابل بررسی میشود. برای مثال، ناحیهای که انتظار میرفت تقاضا ایجاد کند، شکسته میشود و هنگام بازگشت قیمت ممکن است نقش عرضه پیدا کند.
این مفهوم با تغییر نقش حمایت و مقاومت شباهت دارد، اما بعضی آموزشها برای نامگذاری بریکر، توالی مشخصی از ساختار و عبور از سطوح را لازم میدانند. بنابراین هر حمایت شکستهشده را نباید بدون بررسی قواعد بریکر نامید.
در یک مدل روشن باید معلوم باشد شکست معتبر چیست، بازآزمایی تا چه عمقی مجاز است و کدام حرکت نقش جدید را زیر سؤال میبرد. اگر قیمت دوباره بالای ناحیهٔ شکستهشده تثبیت شود، سناریوی مقاومتبودن آن ممکن است باطل شود. توضیح شکستها به اندازهٔ شناسایی نواحی موفق بخشی از آموزش است.
۱۲. میتیگیشن؛ مشاهدهٔ بازگشت، تفسیر علت
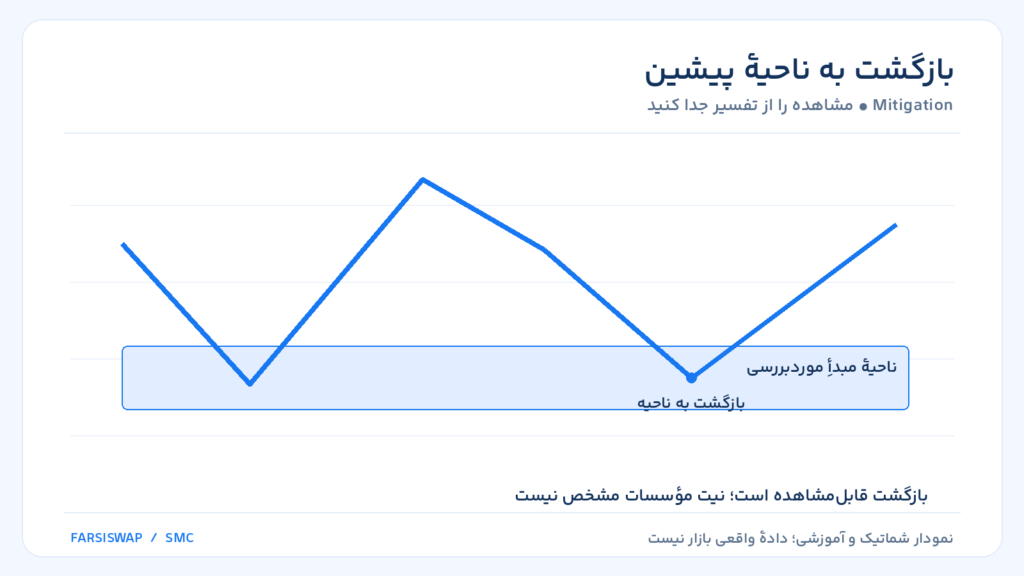
واژهٔ Mitigation در آموزشهای این حوزه برای توضیح بازگشت قیمت به نواحی پیشین استفاده میشود. در بعضی روایتها، این بازگشت به کاهش ریسک، مدیریت موقعیت یا تعدیل سفارش مؤسسات نسبت داده میشود. اما خود نمودار تنها بازگشت و واکنش قیمت را نشان میدهد.
تعریف Mitigation Block با یک بازگشت عمومی به ناحیه، در همهٔ منابع یکسان نیست. بعضی مدرسها الگوی ساختاری مشخصی را لازم میدانند. بهتر است بهجای ترکیب چند تعریف، یک منبع و یک قاعده انتخاب کنید و تفاوت آن را با اوردر بلاک و بریکر در دفتر خود بنویسید.
برای شروع، پرسش کاربردی این است: ناحیه چگونه ایجاد شد، قیمت چگونه به آن بازگشته و چه چیزی سناریوی واکنش را باطل میکند؟ دانستن نام تخصصی بدون پاسخ به این سه سؤال، مزیت تحلیلی مشخصی ایجاد نمیکند.
۱۳. تحلیل چندتایمفریمی در اسمارت مانی
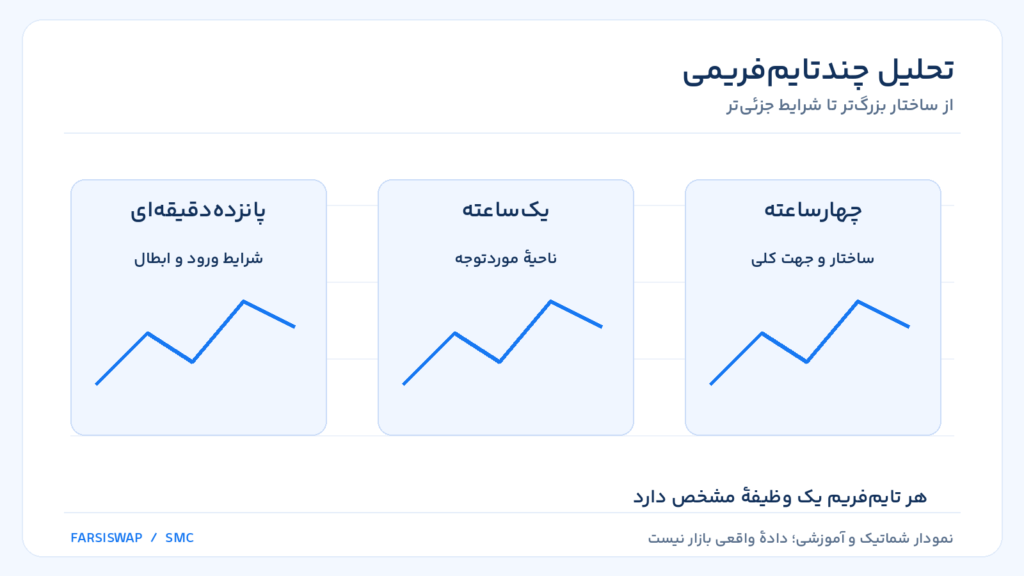
در تحلیل چندتایمفریمی، هر نمودار وظیفهٔ مشخصی دارد. تایمفریم بالاتر برای ساختار اصلی، تایمفریم میانی برای ناحیهٔ موردتوجه و تایمفریم پایینتر برای بررسی شرایط جزئیتر استفاده میشود. ترکیب چهارساعته، یکساعته و پانزدهدقیقهای فقط یک مثال است، نه ترکیب برتر برای همه.
ممکن است ساختار چهارساعته صعودی باشد و قیمت به ناحیهٔ تقاضا برسد؛ سپس در پانزدهدقیقهای، معاملهگر منتظر تغییر رفتار بماند. در این حالت روند نزولی کوتاهمدت میتواند همان اصلاح روند بزرگتر باشد و تناقضی ایجاد نکند.
اشتباه رایج، تغییر مداوم تایمفریم برای پیداکردن تأیید است. اگر تایمفریم پایینتر سناریو را رد کرد، نباید بیقاعده نمودار دیگری پیدا کرد که آن را تأیید کند. پیش از بررسی مشخص کنید تصمیم جهت، ناحیه و ورود از کدام مقیاس گرفته میشود و تضاد میان آنها چگونه مدیریت خواهد شد.
۱۴. جلسات معاملاتی و نقش زمان
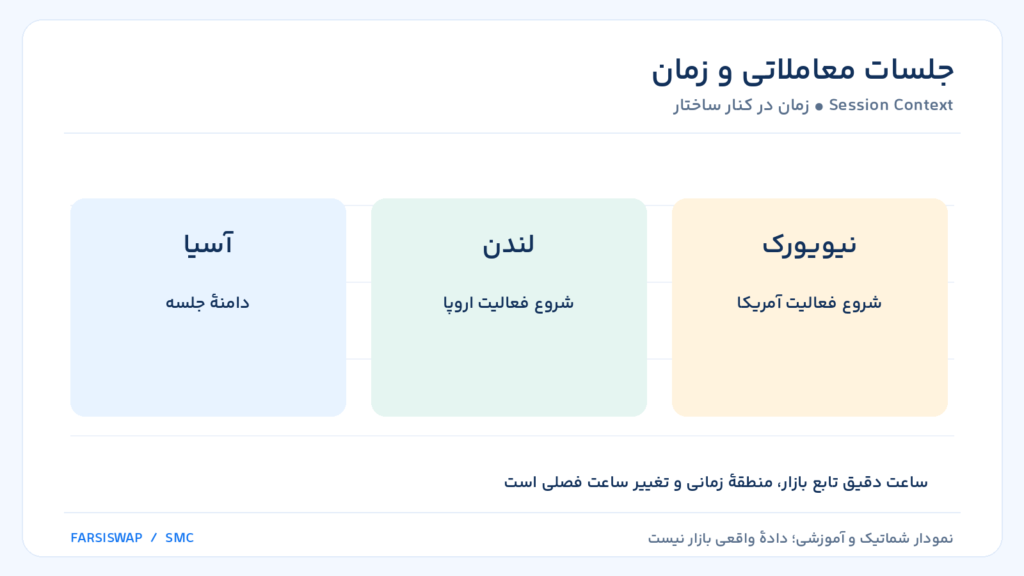
در بسیاری از مدلهای ICT، زمان در کنار قیمت اهمیت دارد. معاملهگران دامنهٔ جلسات آسیا، لندن و نیویورک، سقف و کف روز قبل و پنجرههای زمانی موسوم به Kill Zone را بررسی میکنند. هدف این است که رفتار قیمت در ساعات متفاوت بهصورت جداگانه مطالعه شود.
نباید یک ساعت ثابت را بدون توجه به بازار و منطقهٔ زمانی روی تمام نمودارها اعمال کرد. تغییر ساعت فصلی آمریکا و اروپا و ساعت سرور پلتفرم میتواند نمایش زمان را جابهجا کند. ساعات موردبررسی باید براساس مرجع زمانی مشخص تعریف شوند و در بکتست نیز همان مرجع حفظ شود.
بازبودن یک جلسه تضمین حرکت مناسب نیست و انتشار خبر میتواند هزینهٔ اجرا و نوسان را تغییر دهد. در کریپتو نیز بازار پیوسته باز است، اما الگوی فعالیت ممکن است با بازارهای دیگر تفاوت داشته باشد. زمان را یک متغیر قابلآزمون بدانید؛ نه دلیلی مستقل برای ورود.
از مفاهیم تا یک سناریوی معاملاتی قابلآزمون
برای کنار هم گذاشتن مفاهیم، یک سناریوی فرضی خرید را در نظر بگیرید. ساختار تایمفریم بالاتر صعودی است و ناحیهٔ تقاضا از قبل علامتگذاری شده. قیمت به ناحیه میرسد، زیر دو کف نزدیک حرکت میکند و برمیگردد. سپس حرکت صعودی پرقدرتی سقف کوتاهمدت را میشکند و یک FVG ایجاد میکند.
معاملهگر میتواند بازگشت به FVG را بهعنوان شرط بررسی ورود تعریف کند. بااینحال، باید پیش از معامله بداند کدام قیمت سفارش را فعال میکند، حد ضرر کجاست، هدف با چه منطقی تعیین میشود و اگر بازگشت رخ نداد چه خواهد کرد. ورود جامانده را نباید با تعقیب بیقاعدهٔ قیمت جبران کرد.
اگر ورود فرضی ۱۰۳، حد ضرر ۱۰۱ و هدف ۱۰۷ باشد، ریسک هر واحد ۲ و سود بالقوه ۴ واحد است؛ یعنی نسبت بالقوهٔ سود به زیان ۲ به ۱، پیش از هزینهها. این نسبت، احتمال رسیدن به هدف را نشان نمیدهد. ممکن است قیمت ابتدا حد ضرر را فعال کند، سفارش پر نشود یا پیش از رسیدن به هدف بازگردد.
همزمانی چند برچسب نیز الزاماً چند شاهد مستقل ایجاد نمیکند. یک حرکت میتواند هم BOS بسازد، هم FVG و هم ناحیهٔ اوردر بلاک؛ اینها ممکن است توصیفهای مرتبط یک رخداد باشند. اعتبار مدل با نتایج آزمون مشخص میشود.
مدیریت ریسک و اندازهٔ موقعیت
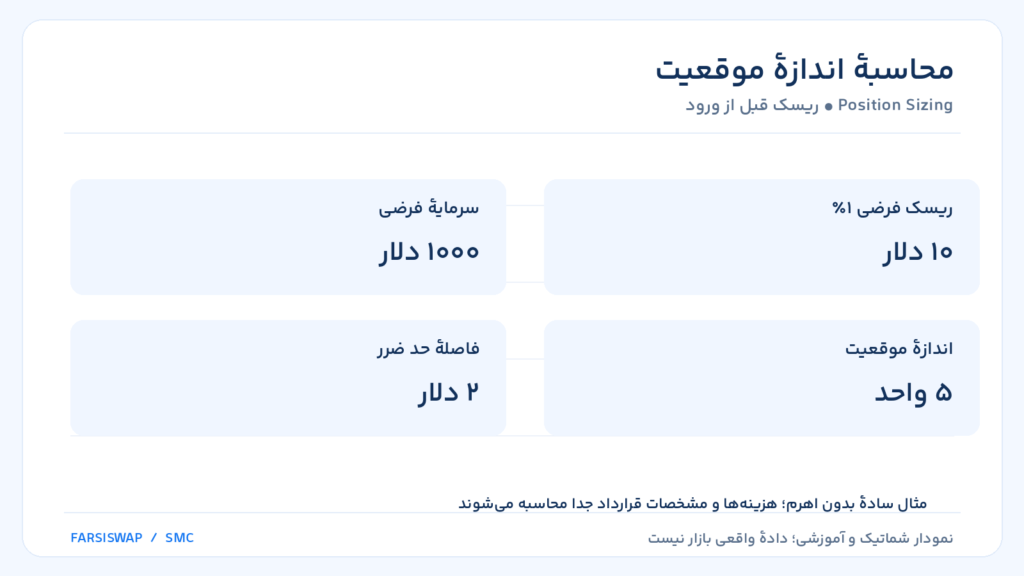
ابتدا محل ابطال تحلیل را مشخص کنید و سپس اندازهٔ موقعیت را با بودجهٔ ریسک هماهنگ کنید. جابهجاکردن حد ضرر فقط برای رسیدن به حجم بزرگتر یا نسبت سود به زیان جذابتر، منطق تحلیل را تغییر میدهد.
فرمول ساده برای یک معاملهٔ خطی بدون پیچیدگی قرارداد چنین است: اندازهٔ موقعیت برابر است با مبلغ ریسک تقسیم بر فاصلهٔ قیمت ورود تا حد ضرر. اگر سرمایهٔ فرضی ۱۰۰۰ دلار و ریسک انتخابی ۱ درصد باشد، بودجهٔ ریسک ۱۰ دلار است. با فاصلهٔ حد ضرر ۲ دلار، اندازهٔ موقعیت ۵ واحد میشود. این درصد صرفاً برای مثال است و توصیهٔ شخصی نیست.
در فارکس، قراردادهای آتی و مشتقات باید ارزش پیپ یا تیک، اندازهٔ قرارداد، ارز حساب و هزینهها را هم وارد محاسبه کنید. اهرم، بودجهٔ ریسک را جایگزین نمیکند و حد ضرر نیز اجرای دقیق در همان قیمت را تضمین نمیکند. در حساب پراپ، زیان شناور، سقف زیان روزانه و شیوهٔ محاسبهٔ افت سرمایه نیز اهمیت دارند.
محور دوم: مزایای اسمارت مانی
نخستین مزیت احتمالی، نظمدادن به مشاهدههاست. معاملهگر بهجای بررسی جداگانهٔ هر کندل، ارتباط ساختار، ناحیه و رفتار قیمت را دنبال میکند. مزیت دوم، توجه به موقعیت است؛ یک الگوی مشابه در وسط دامنه و نزدیک مرز ساختاری، زمینهٔ یکسانی ندارد.
مزیت سوم، امکان تعریف ابطال است. وقتی میدانید شکست کدام سطح سناریو را تغییر میدهد، میتوانید تحلیل را به تصمیمهای روشنتری تبدیل کنید. مزیت چهارم، قابلیت آزمون بعضی مفاهیم است. تعریف سهکندلی FVG یا بستهشدن بالای سقف مشخص را میتوان روی دادههای گذشته اندازهگیری کرد.
این مزایا به کیفیت فرایند مربوطاند، نه تضمین سود. یک چارچوب منظم همچنان میتواند قواعد ضعیفی داشته باشد. همچنین بسیاری از این مزایا در دیگر روشهای دقیق پرایس اکشن نیز قابلدستیابیاند. ارزش واقعی زمانی معلوم میشود که نظم تحلیلی به عملکرد قابلتکرار پس از هزینهها برسد.
معایب و دشواریهای یادگیری اسمارت مانی
تفاوت تعریفها یکی از مشکلات اصلی است. دو معاملهگر ممکن است یک نمودار را ببینند اما سقف مهم، اوردر بلاک و تغییر ساختار متفاوتی انتخاب کنند. بدون تعریف ثابت، مقایسهٔ نتایج دشوار میشود. اصطلاحات فراوان نیز میتوانند حس پیشرفت ایجاد کنند، درحالیکه مهارت تصمیمگیری تغییر نکرده است.
مشکل دیگر، جذابیت نمودارهای پس از وقوع است. وقتی ادامهٔ نمودار معلوم باشد، مشخصکردن ناحیهای که قیمت از آن برگشته آسانتر میشود. تصاویر موفق شبکههای اجتماعی معمولاً نشان نمیدهند پیش از حرکت چند ناحیه علامت خورده یا چند بار همان قاعده شکست خورده است.
تایمفریم پایین فرصتهای ظاهری بیشتری دارد، اما نویز، هزینه و تصمیمهای هیجانی نیز بیشتر اثر میگذارند. حد ضررهای بسیار نزدیک میتوانند نسبت سود به زیان ظاهری بزرگی بسازند، ولی احتمال خروج با نوسان عادی را بالا ببرند. پیچیدهکردن تحلیل با تأییدهای زیاد نیز ممکن است فقط قواعد را به دادههای گذشته بیش از حد وابسته کند.
محدودیت دادهها؛ چه چیزی را از نمودار نمیفهمیم؟
فارکس بازار OTC و غیرمتمرکز است و نمودار بروکر خرد، دفتر سفارش واحد کل بازار جهانی را نمایش نمیدهد. دادهٔ عمق یک ارائهدهنده فقط بخشی از بازار را پوشش میدهد. در بسیاری از پلتفرمها، تیکولوم تعداد تغییرات یا تیکهای دریافتی است و نباید بدون بررسی مشخصات منبع، حجم واقعی معاملهشده نامیده شود.
در بازار آتی یا یک صرافی کریپتو، دادهٔ معاملات و دفتر سفارش میتواند اطلاعات بیشتری فراهم کند، اما همچنان به همان محل معامله مربوط است. سفارشهای پنهان، سفارشهای توقفِ نمایشدادهنشده و فعالیت بازارهای دیگر، تصویر را محدود میکنند. دفتر سفارش لحظهای نیز قصد نهایی تمام مشارکتکنندگان را نشان نمیدهد.
از سوی دیگر، قیمت تحتتأثیر اخبار، تغییر انتظارات، پوشش ریسک و معاملات بازیگران گوناگون قرار دارد. توضیح تمام حرکتها با یک روایت ثابت دربارهٔ شکار معاملهگران خرد، واقعیت پیچیدهٔ بازار را ساده میکند. مشاهدهٔ عبور و برگشت قیمت، بهتنهایی اثبات دستکاری یا شناخت عامل آن نیست.
چگونه اسمارت مانی را بکتست کنیم؟
یک مدل محدود انتخاب کنید؛ مثلاً ساختار صعودی، بازگشت به ناحیه و یک شرط ورود مشخص. بازار، تایمفریم، ساعت، تعریف نوسان و نحوهٔ خروج را بنویسید. سپس نمودار را بدون مشاهدهٔ آینده جلو ببرید و تمام فرصتها را ثبت کنید. سقفی که برای تأیید به کندلهای بعدی نیاز دارد، در لحظهٔ تشکیل هنوز قابلاستفاده نیست.
اسپرد، کمیسیون، لغزش و پرنشدن سفارش را لحاظ کنید. اگر در یک کندل هم هدف و هم حد ضرر لمس میشود و دادهٔ ریزتر ندارید، ترتیب برخورد را دلخواه فرض نکنید؛ روش برخورد با این ابهام باید مشخص باشد. بخشی از دادهها را برای آزمون جدا از طراحی نگه دارید و پس از آن اجرای آزمایشی انجام دهید.
فقط نرخ برد را نسنجید. میانگین برد و باخت، امید ریاضی، افت سرمایه، طول رشتهٔ باخت و حساسیت نتیجه به هزینهها مهماند. امید ریاضی برابر است با احتمال برد ضربدر میانگین سود، منهای احتمال باخت ضربدر میانگین زیان و منهای میانگین هزینه، اگر هزینهها قبلاً در نتایج منظور نشده باشند.
برای مثال، نرخ برد ۴۰ درصد با متوسط سود ۲R و متوسط زیان ۱R، پیش از هزینهها امید ریاضی ۰٫۲R دارد. R ریسک اولیهٔ معامله است. این محاسبه پیشبینی سود آینده نیست؛ کیفیت نمونه، تغییر شرایط بازار و خطای تخمین همچنان اهمیت دارند.
محور سوم: تفاوت اسمارت مانی با ICT و RTM
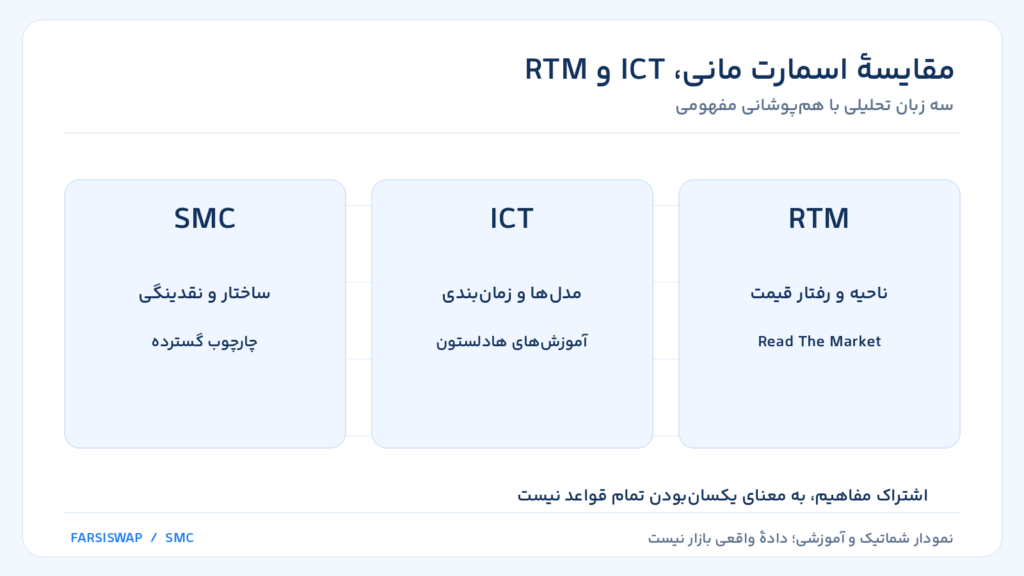
این سه عنوان همپوشانی دارند، اما از نظر منبع آموزش و زبان تحلیل یکسان نیستند. مقایسهٔ مفید باید نشان دهد هرکدام چگونه سناریو میسازد، نه اینکه صرفاً با شمارش اصطلاحات، برنده اعلام کند. حتی درون یک سبک نیز ممکن است مدلهای ورود و خروج متفاوتی وجود داشته باشد.
تفاوت اسمارت مانی و ICT چیست؟
ICT مخفف The Inner Circle Trader و نام آموزشی مایکل جی. هادلستون است. سایت رسمی او، منابع آموزشی و کانال مرتبط را معرفی میکند. SMC در کاربرد رایج، عنوان گستردهتری برای آموزشهای ساختار، نقدینگی و نواحی قیمتی است و بخش بزرگی از واژگان آن با ICT همپوشانی دارد.
در بسیاری از مدلهای ICT، زمانبندی، جلسات، دامنهٔ روزانه و ترکیب مشخص مفاهیم اهمیت پررنگی دارد. آموزشهای عمومی SMC ممکن است فقط ساختار، اوردر بلاک و FVG را پوشش دهند یا تعریفهای سادهشدهای ارائه کنند. بنابراین SMC و ICT را نباید دو روش کاملاً بیارتباط دانست.
از طرف دیگر، هر محتوایی با برچسب SMC، بازنمایی دقیق آموزشهای ICT نیست. برای یادگیری، مشخص کنید تعریف شما از MSS یا اوردر بلاک از کدام منبع آمده و مدل دقیقاً چه شرایطی دارد. مراجعه به منبع اصلی برای انتساب مفهوم مفید است، اما بهتنهایی کارایی معاملاتی آن را اثبات نمیکند.
تفاوت اسمارت مانی و RTM چیست؟
RTM مخفف Read The Market است و با خواندن رفتار قیمت، نواحی عرضه و تقاضا، کیفیت خروج از ناحیه و نحوهٔ نزدیکشدن دوبارهٔ قیمت سروکار دارد. در آموزشهای آن اصطلاحاتی مانند بیس، انگلف، FTR، فلگ لیمیت، کازیمودو و فشردگی دیده میشود. تعریف و تأکید منابع مختلف ممکن است تفاوت داشته باشد.
در آموزش رایج SMC، سناریو اغلب با ساختار و محل نقدینگی شروع میشود و سپس ناحیهای مانند اوردر بلاک یا FVG بررسی میشود. در RTM ممکن است کیفیت ناحیه، شکستهشدن مانع و رفتار مسیر بازگشت محور اصلی توضیح باشد. این تفاوت، به معنای بیتوجهی RTM به نقدینگی یا بیتوجهی SMC به عرضه و تقاضا نیست.
برای مثال، یک برگشت قیمت میتواند در دو سبک با واژگان متفاوت توضیح داده شود. اما نمیتوان نتیجه گرفت هر FTR همان اوردر بلاک است یا هر کازیمودو دقیقاً همان CHoCH. مقایسه باید براساس توالی قیمت و قواعد باشد. منبع رسمی RTM نیز تأکید میکند یادگیری نام ساختارها بهتنهایی معادل یادگیری روش نیست.
| معیار | SMC | ICT | RTM |
|---|---|---|---|
| ماهیت | عنوان گسترده برای آموزشهای مرتبط | آموزشهای هادلستون | روش Read The Market |
| تأکید رایج | ساختار، نقدینگی و نواحی | مفاهیم مشترک، مدل و زمان | ناحیه و کیفیت رفتار قیمت |
| واژگان شاخص | BOS، CHoCH، OB، FVG | MSS، FVG، Kill Zones | FTR، FL، QM، Engulf |
| معیار ارزیابی | آزمون مدل پس از هزینهها | آزمون مدل پس از هزینهها | آزمون مدل پس از هزینهها |
کدام سبک برای یادگیری مناسبتر است؟
اگر میان این روشها مردد هستید، ابتدا مشخص کنید به چه پرسشی پاسخ میخواهید: جهت کلی، انتخاب ناحیه یا زمانبندی ورود؟ سپس یک مسیر آموزشی منسجم انتخاب کنید. ترکیب همزمان واژگان چند مدرس پیش از تسلط بر پایهها، معمولاً تشخیص خطا را دشوار میکند.
روش مناسبتر، روشی است که بتوانید قواعد آن را قبل از حرکت قیمت اجرا کنید و نتیجهاش را با همهٔ شکستها بسنجید. هیچ نامی بهتنهایی برتری آماری ایجاد نمیکند. بدون تعیین بازار، مدل، دورهٔ آزمون و هزینهها، اعلام اینکه SMC از RTM یا ICT سودآورتر است قابلاتکا نیست.
یک مسیر شروع منطقی این است: ساختار و نوسانها را تمرین کنید، یک تعریف نقدینگی انتخاب کنید، فقط یک نوع ناحیه را اضافه کنید و سپس مدل را در حساب آزمایشی ارزیابی کنید. وقتی یک مدل روشن دارید، میتوانید اثر افزودن ابزار جدید را جداگانه بسنجید.
سؤالات متداول دربارهٔ اسمارت مانی
آیا اسمارت مانی یک استراتژی کامل است؟
خیر؛ مجموعهای از مفاهیم است. برای تبدیل آن به استراتژی باید ورود، خروج، ابطال، زمان و مدیریت ریسک تعریف شود.
آیا هر اوردر بلاک معتبر است؟
خیر. تعریف ناحیه، موقعیت ساختاری و نتایج آزمون اهمیت دارد. حتی ناحیهٔ مطابق قواعد نیز میتواند شکست بخورد.
آیا تمام FVGها پر میشوند؟
خیر؛ ممکن است قیمت به ناحیه برنگردد یا فقط بخشی از آن را لمس کند. «پرشدن» نیز باید در مدل دقیق تعریف شود.
آیا اسمارت مانی همان اوردر فلو است؟
خیر. تحلیل الگوی کندلی با بررسی معاملات اجراشده و دفتر سفارش یک محل معاملاتی متفاوت است، هرچند میتوان در یک مدل مشخص از هر دو استفاده کرد.
آیا این سبک برای کریپتو و فارکس یک نتیجه دارد؟
لزوماً خیر. ساعات فعالیت، ساختار محل معامله، هزینه، نوسان و سازوکار قرارداد متفاوت است و هر بازار باید جداگانه آزموده شود.
آیا اسمارت مانی برای قبولی پراپ تضمینی است؟
خیر. سودآوری احتمالی یک مدل با سازگاری آن با سقف زیان روزانه، افت سرمایه و دیگر قواعد حساب یکسان نیست. قوانین جاری ارائهدهنده باید جداگانه خوانده شوند.
جمعبندی؛ مفاهیم را به قواعد قابلسنجش تبدیل کنید
اسمارت مانی راهی برای ارتباطدادن ساختار بازار، نقدینگی احتمالی و نواحی واکنش است. یادگیری آن از سقف و کف شروع میشود و با تعریف دقیق شکست، ناحیه، ورود و ابطال ادامه پیدا میکند. ICT و RTM نیز زبانها و چارچوبهای آموزشی مرتبطی دارند، اما قواعد همهٔ مدلهایشان یکسان نیست.
برای پیشرفت، تعداد اصطلاحات را معیار نگذارید. یک مدل روشن، ثبت کامل نتایج و مدیریت اندازهٔ موقعیت، مبنای مناسبتری برای ارزیابی هستند. تصاویر زیبای پس از وقوع را با اجرای قابلتکرار در زمان واقعی اشتباه نگیرید و میان آنچه نمودار نشان میدهد و روایتی که دربارهٔ آن میسازید تفاوت بگذارید.
این مقاله صرفاً آموزشی است و سیگنال یا توصیهٔ شخصی سرمایهگذاری نیست. معاملات اهرمی میتوانند زیان قابلتوجهی ایجاد کنند و نتیجهٔ گذشته تضمینکنندهٔ عملکرد آینده نیست.
مطالعهٔ تکمیلی در فارسیسواپ
برای مرور پایهها و جزئیات هر مفهوم، از راهنماهای زیر استفاده کنید:
اولین دیدگاه را بنویسید و گفتوگو را شروع کنید.