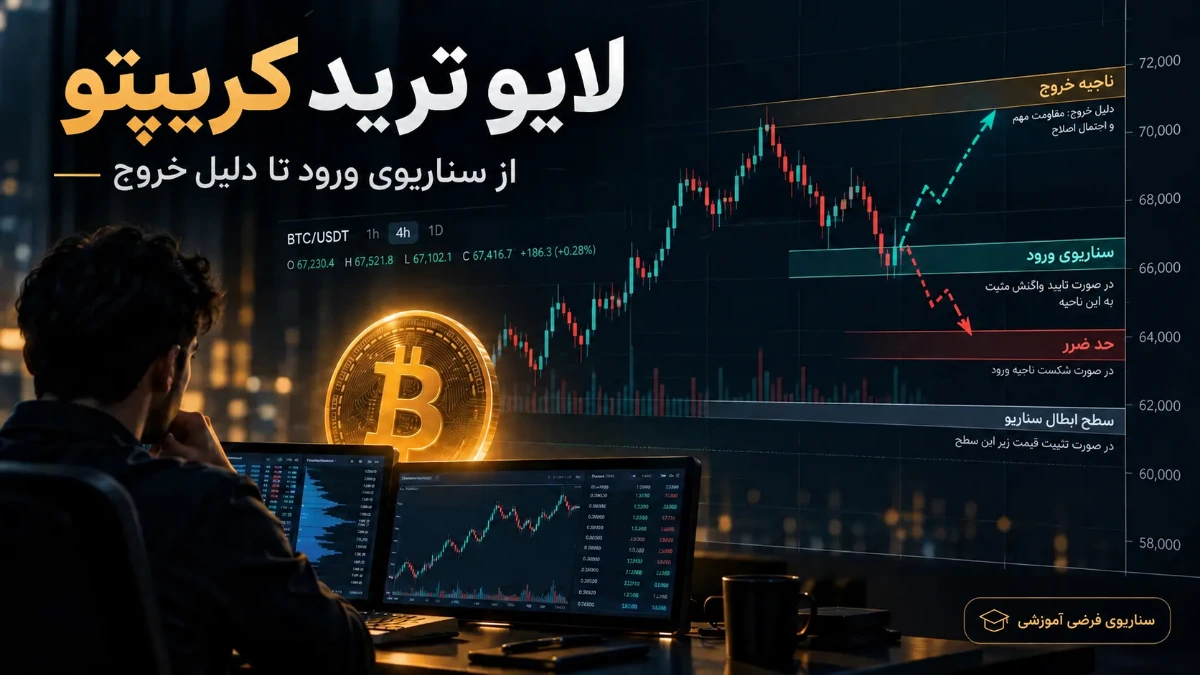
قیمت بیتکوین به مقاومت مهمی رسیده است. یک کندل صعودی شکل میگیرد و به نظر میرسد خریداران کنترل بازار را در دست گرفتهاند. آیا همین حرکت برای ورود کافی است؟ معاملهگری که برنامه مشخصی دارد، پیش از ثبت سفارش به چند پرسش پاسخ میدهد: کدام رفتار قیمت ورود را تأیید میکند، چه اتفاقی فرضیه او را بیاعتبار میسازد و اگر بازار برخلاف انتظار حرکت کند، چگونه خارج خواهد شد؟
در جلسات زنده لایو ترید کریپتو، این تصمیمها بدون اطلاع از نتیجه آینده گرفته میشوند. قیمت میتواند در چند دقیقه تغییر کند، گپ قیمتی بوجود بیاید و یا هر عاملی که باعث شود سفارش در نرخ مورد انتظار اجرا نشود. برای بررسی چگونگی این فرایند در جلسات زنده لایو ترید که از منابع معتبری همچون رویال کلاب برگزار میشود، یک موقعیت خرید بیتکوین را از تحلیل اولیه تا خروج و بازبینی دنبال میکنیم. سپس دو ادامه متفاوت قیمت را روی همان سناریو بررسی میکنیم تا روشن شود تصمیم مناسب، همیشه به معنی معامله سودده نیست.
مثال فرضی آموزشی: تمام اعداد، کندلها و مسیرهای قیمت این مقاله ساختگی هستند. نمودارها داده تاریخی هیچ صرافی را نمایش نمیدهند و هیچ معامله واقعی در آنها انجام نشده است. هدف، آموزش فرایند تصمیمگیری است، نه پیشبینی قیمت یا ارائه سیگنال خرید و فروش.
پیش از ورود به معامله کریپتو، سناریوی معاملاتی چگونه شکل میگیرد؟
ابتدا باید ابزار معاملاتی، تایمفریم و وضعیت بازار مشخص شوند. در مثال ما، نماد BTC/USDT در بازار اسپات انتخاب شده است. بیتکوین معمولاً نسبت به رمزارزهای کممعامله نقدشوندگی بیشتری دارد، ولی این موضوع خطر نوسان یا لغزش قیمت را حذف نمیکند. تایمفریم تحلیل و تصمیمگیری هر دو چهارساعته (4H) هستند. پس تأیید شکست و ابطال ساختاری را با بستهشدن کندل چهارساعته میسنجیم، نه صرفاً عبور لحظهای قیمت از یک خط.
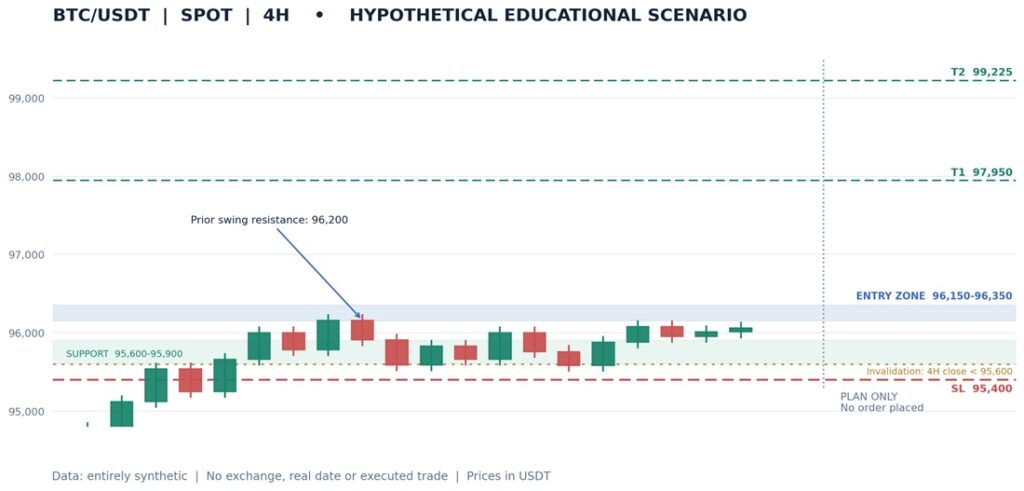
فرض میکنیم قیمت پس از یک حرکت صعودی در محدوده نسبتاً فشردهای نوسان میکند. مقاومت ۹۶٬۲۰۰ تتر چند بار مانع ادامه رشد شده و ناحیه ۹۵٬۶۰۰ تا ۹۵٬۹۰۰ تتر نقش حمایت داشته است. چنین ساختاری هنوز جهت حرکت بعدی را مشخص نمیکند. معاملهگر باید برای دو احتمال برنامه داشته باشد: شکست مقاومت و تبدیل آن به حمایت، یا ناموفقماندن شکست و برگشت قیمت به محدوده پایینتر.
برای بررسی این وضعیت، فقط دیدن خطوط حمایت و مقاومت کافی نیست. محل بستهشدن کندل نسبت به مقاومت، سرعت حرکت و اندازه نوسانها اهمیت دارند. همچنین باید دید آیا ورود در فاصله معقولی از حد ضرر ممکن است یا قیمت آنقدر از محدوده مناسب دور شده که نسبت ریسک به بازده تغییر کرده است. حجم معاملات و عمق دفتر سفارش هم میتوانند برای ارزیابی شرایط اجرا بررسی شوند؛ هیچکدام بهتنهایی جهت آینده قیمت را تضمین نمیکنند.
همهجا طلا یه قیمت نیست
چندکس رو باز کن و ببین چطور با یه بودجه ثابت، بیشترین طلا رو از بهترین پلتفرم میگیری. مقایسه کن تا ضرر نکنی!
سناریونویسی با پیشبینی قطعی فرق دارد. پیشبینی میگوید بیتکوین حتماً به قیمت مشخصی میرسد. سناریو میگوید اگر مقاومت با شرایط تعریفشده شکسته و بازآزمایی شود، خرید بررسی میشود؛ اگر این شروط رخ ندهند، معاملهای باز نخواهد شد. این تفکیک بهخصوص در معاملات زنده مهم است، زیرا معاملهگر فرصت ندارد پس از مشخصشدن نتیجه، دلایل ورودش را بازنویسی کند.
چگونه یک سناریوی فرضی ورود را روی چارت مشخص کنیم؟
در نمودار اول، مقاومت، حمایت، ناحیه احتمالی خرید، سطح ابطال و اهداف خروج مشخص شدهاند. تمام مقادیر به تتر هستند و نمودار با عنوان «سناریوی فرضی آموزشی» نمایش داده میشود. محور افقی ترتیب کندلهای ساختگی را نشان میدهد و تاریخ واقعی ندارد.
| جزء سناریو | سطح یا شرط فرضی |
| مقاومت اولیه | ۹۶٬۲۰۰ تتر |
| حمایت ساختاری | ۹۵٬۶۰۰ تا ۹۵٬۹۰۰ تتر |
| محدوده مجاز ورود | ۹۶٬۱۵۰ تا ۹۶٬۳۵۰ تتر |
| قیمت فرضی خرید | ۹۶٬۲۵۰ تتر |
| ابطال تحلیل | بستهشدن کندل 4H زیر ۹۵٬۶۰۰ |
| حد ضرر حفاظتی | ۹۵٬۴۰۰ تتر |
| هدف اول و دوم | ۹۷٬۹۵۰ و ۹۹٬۲۲۵ تتر |
ورود به سه تأیید وابسته است. نخست، یک کندل چهارساعته باید بالای ۹۶٬۲۰۰ بسته شود. دوم، حداکثر طی سه کندل بعد، قیمت باید به محدوده ۹۶٬۱۵۰ تا ۹۶٬۳۵۰ بازگردد و کندل بازآزمایی بالای ۹۶٬۲۰۰ بسته شود. سوم، خرید باید در محدوده مشخصشده و با هزینه اجرای قابل قبول ممکن باشد. برای این مثال، اسپرد بیش از ۰٫۰۳ درصد در لحظه سفارش، دلیل صرفنظر از ورود است. این آستانه صرفاً یک قانون فرضی برای سناریوست.
حال فرض کنیم تمام شروط برقرار شده و سفارش با قیمت ۹۶٬۲۵۰ تتر اجرا شده است. اگر قیمت بدون بازآزمایی رشد میکرد، اگر کندل تأییدی بسته نمیشد یا سه کندل فرصت بازآزمایی میگذشت، معاملهگر باید از ورود خودداری میکرد. ازدستدادن یک حرکت صعودی، مجوز تغییر قانون پس از وقوع آن نیست.
حجم معامله و نسبت ریسک به بازده
فاصله ورود ۹۶٬۲۵۰ تا حد ضرر ۹۵٬۴۰۰ برابر ۸۵۰ تتر بهازای هر بیتکوین است. فاصله تا هدف اول ۱٬۷۰۰ و تا هدف دوم ۲٬۹۷۵ تتر است. بنابراین نسبت بازده به ریسک قیمتی برای اهداف بهترتیب ۲ به ۱ و ۳٫۵ به ۱ محاسبه میشود. این نسبتها پیش از کارمزد و لغزش هستند و درباره احتمال موفقیت معامله چیزی نمیگویند.
با سرمایه فرضی ۱۰٬۰۰۰ تتر و بودجه ریسک قیمتی ۰٫۵ درصد، حداکثر زیان برنامهریزیشده ناشی از اختلاف قیمت ۵۰ تتر است. حجم تقریبی برابر میشود با ۵۰ تقسیم بر ۸۵۰، یعنی ۰٫۰۵۸۸ بیتکوین. ارزش خرید حدود ۵٬۶۶۰ تتر است و در حساب اسپات فرضی بدون اهرم قابل تأمین خواهد بود. البته برای محدودکردن زیان خالص به ۵۰ تتر باید هزینههای معامله نیز در بودجه ریسک منظور شوند و در صورت لزوم حجم کاهش یابد.
جدول تصمیمگیری معاملاتی
| وضعیت بازار | شرط قابل مشاهده | اقدام احتمالی طبق پلن |
| تأیید اولیه | کندل 4H بالای ۹۶٬۲۰۰ بسته شود | انتظار برای بازآزمایی |
| تأیید ورود | بازآزمایی معتبر و اجرای قابل قبول | بررسی خرید در محدوده |
| عدم تأیید | شکست ناموفق یا پایان مهلت سهکندلی | عدم ورود |
| حرکت مطلوب | رسیدن به ۹۷٬۹۵۰ | خروج از نصف موقعیت |
| ادامه رشد | رسیدن به ۹۹٬۲۲۵ | خروج از باقیمانده |
| حرکت نامطلوب | کندل 4H زیر ۹۵٬۶۰۰ بسته شود | خروج طبق قانون ابطال |
| افت شدید | فعالشدن حد ضرر ۹۵٬۴۰۰ | اجرای سفارش حفاظتی با احتمال لغزش |
| پایان معامله | موقعیت کاملاً بسته شود | ثبت و بازبینی تصمیمها |
سطح ابطال تحلیل چه تفاوتی با حد ضرر دارد؟
سطح ابطال به رفتار بازار مربوط است؛ حد ضرر به اجرای کنترل ریسک. در سناریوی ما، بستهشدن کندل چهارساعته زیر ۹۵٬۶۰۰ یعنی فرضیه حفظ حمایت دیگر برقرار نیست. معاملهگر باید طبق برنامه برای خروج اقدام کند، حتی اگر قیمت هنوز به ۹۵٬۴۰۰ نرسیده باشد.
در مقابل، حد ضرر ۹۵٬۴۰۰ برای حالتی تعیین شده که بازار سریع حرکت میکند و امکان انتظار تا بستهشدن کندل وجود ندارد. اگر قیمت ناگهان به زیر این سطح برسد، سفارش حفاظتی میتواند زودتر از سیگنال ابطال ساختاری فعال شود. این دو سازوکار مکملاند و نباید پس از ورود، به دلخواه با یکدیگر جایگزین شوند.
برای مثال، قیمت ممکن است طی یک کندل تا ۹۵٬۵۰۰ پایین برود ولی در پایان همان کندل بالای ۹۵٬۶۰۰ بسته شود. صرف لمس آن ناحیه، شرط ابطال مبتنی بر بستهشدن را محقق نمیکند. البته اگر حرکت در همان زمان به ۹۵٬۴۰۰ برسد، حد ضرر حفاظتی ممکن است فعال شود. از سوی دیگر، بستهشدن کندل روی ۹۵٬۵۵۰، خروج بر اساس ابطال را لازم میکند، حتی اگر حد ضرر لمس نشده باشد.
در سفارش Stop-Market، نرخ فعالسازی با قیمت نهایی اجرا یکسان نیست. سفارش پس از فعالشدن با نقدشوندگی موجود در بازار روبهرو میشود و هنگام سقوط سریع ممکن است پایینتر از ۹۵٬۴۰۰ اجرا شود. سفارش Stop-Limit نیز ریسک متفاوتی دارد: اگر قیمت از محدوده سفارش عبور کند، شاید معامله اصلاً بسته نشود. بنابراین حد ضرر هیچگاه تضمین خروج دقیق در یک قیمت نیست.
این تمایز پیش از ورود هم کاربرد دارد. اگر قبل از خرید، کندل زیر حمایت تعیینشده بسته شود، سناریو لغو میشود و دلیلی برای ثبت سفارش باقی نمیماند. جلوگیری از معامله نامعتبر، بخشی از مدیریت ریسک است؛ نه فرصتی که الزاماً باید جبران شود.
حالا فرض میکنیم تمام شروط ورود برقرار شده و معامله در قیمت ۹۶٬۲۵۰ تتر انجام شده است. از این نقطه، دو مسیر متفاوت را بررسی میکنیم. در مسیر اول، قیمت حمایت را از دست میدهد و شرط خروج فعال میشود. در مسیر دوم، قیمت به اهداف صعودی میرسد و معاملهگر طبق برنامه موقعیت را مدیریت میکند.
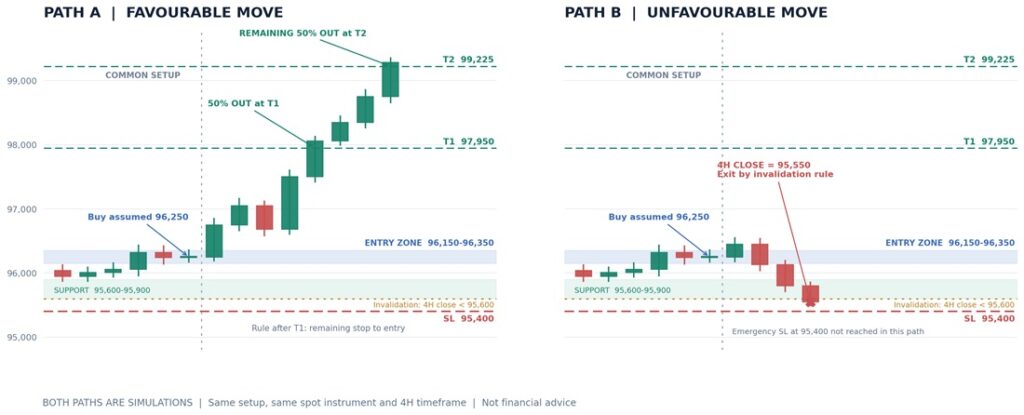
اگر قیمت برخلاف انتظار حرکت کند، معاملهگر چه تصمیمی میگیرد؟
اکنون مسیر نامطلوب را از همان خرید فرضی ۹۶٬۲۵۰ دنبال کنیم. قیمت ابتدا تا ۹۶٬۴۵۰ رشد میکند، سپس به ۹۶٬۱۳۰ و ۹۵٬۸۰۰ کاهش مییابد. تا این مرحله هیچ کندل چهارساعتهای زیر سطح ابطال بسته نشده است؛ بنابراین معاملهگر بدون تغییر قانون اولیه، موقعیت را زیر نظر دارد.
در ادامه، یک کندل روی ۹۵٬۵۵۰ تتر بسته میشود. شرط ابطال فعال شده و معاملهگر برای خروج اقدام میکند. این مسیر به معنی وقوع معامله واقعی نیست و قیمت اجرایی صرفاً برای محاسبه فرض میشود.
اگر سفارش خروج دقیقاً در ۹۵٬۵۵۰ انجام شود، افت قیمت نسبت به ورود ۷۰۰ تتر بهازای هر بیتکوین است. برای حجم تقریبی ۰٫۰۵۸۸ بیتکوین، زیان قیمتی حدود ۴۱٫۱۸ تتر میشود. با فرض کارمزد ۰٫۱ درصد برای خرید و ۰٫۱ درصد برای فروش، جمع کارمزدها تقریباً ۱۱٫۲۸ تتر و زیان خالص حدود ۵۲٫۴۶ تتر خواهد بود. اسپرد و لغزش اضافه در این محاسبه صفر فرض شدهاند.
چرا زیان خالص از بودجه اولیه ۵۰ تتر بیشتر شد، درحالیکه خروج بالاتر از حد ضرر رخ داد؟ چون بودجه ۵۰ تتری فقط اختلاف قیمت تا حد ضرر را پوشش میداد. این مثال نشان میدهد کنترل ریسک باید هزینههای اجرا را هم در نظر بگیرد. در بازار واقعی حتی خروج در نرخ فرضشده نیز تضمینشده نیست.
یک خطای رایج در این مرحله، پایینبردن حد ضرر برای «فرصتدادن» به بازار است. خطای دیگر، افزودن حجم برای کاهش میانگین خرید بدون داشتن قانون و بودجه ریسک مستقل است. هر دو تصمیم ساختار معامله را تغییر میدهند. اگر قرار باشد بخشی از استراتژی باشند، باید پیشتر تعریف و آزمایش شوند.
اگر قیمت پس از خروج دوباره صعود کند، خروج قبلی لزوماً اشتباه نبوده است. معیار ارزیابی این است که آیا اطلاعات موجود در زمان تصمیم، شرط خروج را فعال کرده بود یا نه. معاملهگر نمیتواند تصمیم گذشته را با دانستن نتیجه آینده داوری کند.
اگر قیمت در جهت سناریو حرکت کند، مدیریت معامله چگونه انجام میشود؟
مسیر دوم نیز از خرید فرضی ۹۶٬۲۵۰ شروع میشود، ولی این بار قیمت پس از اصلاحی کوتاه به هدف نخست، یعنی ۹۷٬۹۵۰ تتر میرسد. در این نقطه، قانون اولیه خروج از ۵۰ درصد موقعیت است؛ پس معاملهگر منتظر نمیماند تا شاید قیمت به سقف بالاتری برسد.
برای نصف باقیمانده، حد ضرر طبق برنامه قبلی از ۹۵٬۴۰۰ به قیمت ورود ۹۶٬۲۵۰ منتقل میشود. این کار ریسک قیمتی بخش باز را کاهش میدهد، ولی خروج سربهسر خالص را تضمین نمیکند. هزینه کارمزد، اسپرد و لغزش همچنان باقی است. همچنین قیمت میتواند پس از رسیدن به هدف اول برگردد و باقیمانده موقعیت را در حد ضرر جدید ببندد؛ این یک نتیجه معتبر دیگر در همان پلن است.
در مسیر مطلوب ترسیمشده، قیمت به حد ضرر جدید بازنمیگردد و سرانجام به هدف دوم، ۹۹٬۲۲۵ تتر، میرسد. فرض میکنیم باقیمانده موقعیت در همین نرخ فروخته شود. سود ناخالص نیمه اول تقریباً ۵۰ تتر و نیمه دوم ۸۷٫۵ تتر است. مجموع سود ناخالص حدود ۱۳۷٫۵ تتر میشود. با کارمزد فرضی ۰٫۱ درصد در خرید و فروشها، سود خالص نزدیک به ۱۲۶ تتر خواهد بود، مشروط بر اینکه لغزش یا هزینه اضافی وجود نداشته باشد.
از آنجا که نیمی از موقعیت در هدف اول و نیم دیگر در هدف دوم بسته شده، نسبت بازده ناخالص کل معامله به ریسک اولیه قیمت حدود ۲٫۷۵ به ۱ است. این عدد برآیند خروج مرحلهای است و با نسبت اختصاصی هر هدف فرق دارد. برای سنجش عملکرد واقعی باید آن را همراه با معاملات ناموفق و هزینههای اجرا بررسی کرد.
رشد قیمت بهتنهایی نشانه تصمیمگیری درست نیست. اگر معاملهگر بدون تأیید وارد میشد، حجم غیرمجاز میگرفت یا حد ضرر را بیدلیل حذف میکرد، سود نهایی آن خطاها را توجیه نمیکرد. کیفیت تصمیم به رعایت قوانین و اعتبار آماری روش وابسته است، نه فقط رنگ سبز نتیجه یک موقعیت.
پس از خروج از معامله، چه اشتباههایی باید بازبینی شوند؟
ژورنال معاملاتی باید اختلاف میان سناریوی نوشتهشده و اتفاق واقعی را آشکار کند. صرف ثبت سود یا زیان کافی نیست. معاملهگر باید زمان مشاهده تأیید، دلیل ورود، نوع سفارش، قیمت واقعی اجرا، کارمزد، دلیل تغییر حد ضرر و علت خروج را ثبت کند. تصویر چارت پیش از ورود و هنگام خروج نیز امکان بازبینی دقیقتر فراهم میکند.
در مسیر نامطلوب ما، فرضیه حفظ حمایت محقق نشد و معاملهگر مطابق قانون از بازار خارج شد. این یک نتیجه زیانده است، اما با فرض اجرای درست، لزوماً خطای انضباطی ندارد. اگر تحلیلگر سطح حمایت را بدون شواهد کافی انتخاب کرده باشد، مسئله به کیفیت تحلیل و طراحی استراتژی مربوط است. اگر شرط خروج برقرار بوده ولی معاملهگر آن را نادیده گرفته باشد، با خطای اجرا روبهرو هستیم.
فرم کوتاه بازبینی معامله
| مورد | ثبت نمونه برای مسیر نامطلوب |
| فرضیه اولیه | شکست مقاومت و حفظ حمایت ساختاری |
| شروط ورود | بستهشدن کندل بالای ۹۶٬۲۰۰ و بازآزمایی موفق |
| سطح ابطال | بستهشدن کندل 4H زیر ۹۵٬۶۰۰ |
| مدیریت موقعیت | حد ضرر ۹۵٬۴۰۰ و دو هدف خروج |
| دلیل خروج | بستهشدن کندل روی ۹۵٬۵۵۰ |
| پایبندی به پلن | در روایت فرضی، قانون خروج رعایت شده است |
| اشتباه احتمالی | کمبرآوردکردن هزینه اجرا در بودجه ریسک |
| بررسی بعدی | اصلاح محاسبه حجم و آزمون قانون ابطال |
معاملهگر باید فرصتهای انجامنشده را نیز ثبت کند. اگر قیمت مقاومت را بشکند ولی بازآزمایی نکند، طبق این پلن معاملهای شکل نمیگیرد؛ حتی اگر بعداً قیمت به هدف برسد. ثبت چنین مواردی کمک میکند مشخص شود فیلتر ورود در مجموعهای بزرگ از نمونهها چه تأثیری داشته است.
در نهایت، یک معامله برای تأیید یا رد استراتژی کافی نیست. ارزیابی معتبر به تعداد مناسبی نمونه، شرایط متفاوت نوسان، میانگین سود و زیان، افت سرمایه و هزینههای واقعی سفارشها نیاز دارد. سود اتفاقی و زیان حاصل از اجرای منظم باید از هم تفکیک شوند.
مشاهده لایو ترید واقعی چه تفاوتی با بررسی یک سناریوی فرضی دارد؟
در نمودارهای آموزشی، سطوح ورود و خروج از ابتدا مشخص هستند، اما در معاملات زنده، نتیجه حرکت بعدی قیمت معلوم نیست. شکست مقاومت ممکن است نامعتبر شود، بازآزمایی اتفاق نیفتد یا سفارش با قیمت مورد انتظار اجرا نشود. معاملهگر باید در چنین شرایطی، بدون تغییر بیدلیل برنامه اولیه، تصمیم بگیرد.
عواملی مانند اسپرد، نقدشوندگی و لغزش قیمت نیز بر اجرای معاملات واقعی تأثیر میگذارند. همچنین، گاهی بهترین تصمیم صرفنظرکردن از ورود است؛ موضوعی که در نمودارهای تکمیلشده کمتر دیده میشود.
مشاهده جلسات لایو ترید کریپتو در رویال کلاب فرصتی برای بررسی این تصمیمها در شرایط واقعی بازار فراهم میکند. هنگام مشاهده جلسات، میتوان شروط ورود، سطح ابطال و منطق خروج معاملهگر را با سناریوی فرضی بیتکوین در این مقاله مقایسه کرد. البته مشاهده معاملات دیگران جایگزین آزمایش مستقل استراتژی و مدیریت ریسک نیست.
جمعبندی
در یک معامله کریپتو، کیفیت تصمیمگیری صرفاً با سود یا زیان نهایی سنجیده نمیشود. تعیین شروط ورود، شناخت سطح ابطال، مدیریت موقعیت و بازبینی دلیل خروج، بخشهای اصلی یک برنامه معاملاتی هستند. سناریوی بیتکوین نشان داد که چگونه دو مسیر متفاوت قیمت میتوانند به تصمیمهای متفاوت اما منطبق با یک برنامه مشخص منجر شوند. برای بررسی این فرایند در بازار واقعی، میتوانید جلسات لایو ترید رویال کلاب را دنبال کنید.