
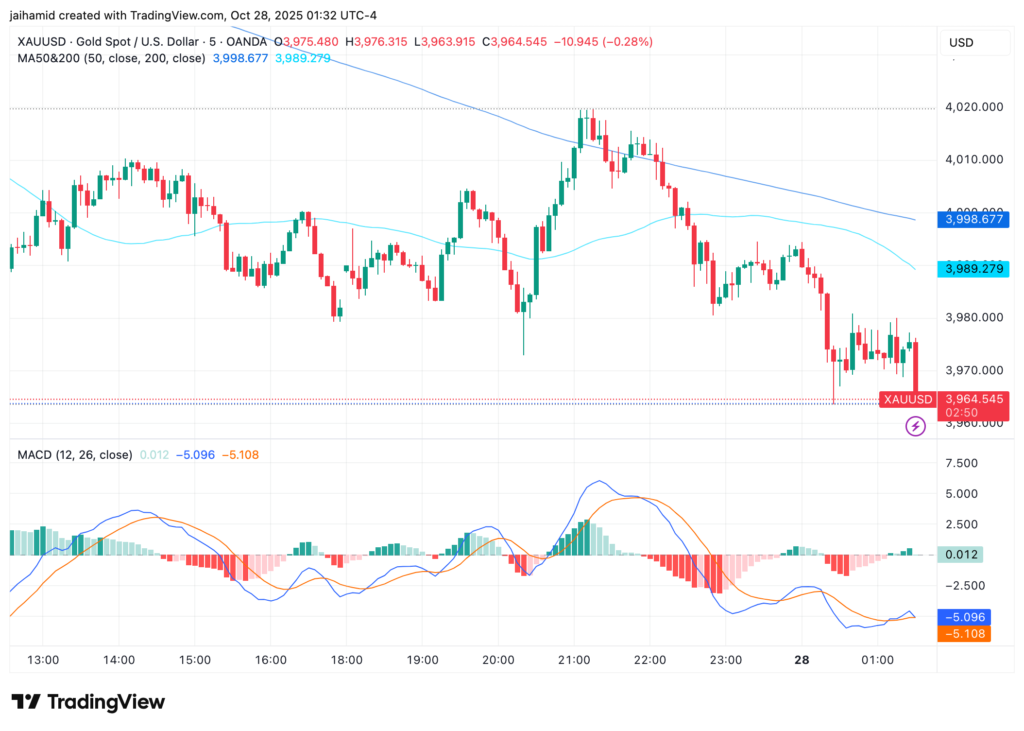
پس از ماهها صعود بیوقفه و شگفتآور قیمت طلا، به نظر میرسد که این فلز گرانبها حالا از نفس افتاده است. قیمت طلا که به رقم تاریخی ۴۴۰۰ دلار در هر اونس رسیده بود، اکنون به زیر ۴۰۰۰ دلار بازگشته و معاملهگران باید واقعیتهای موجود در نمودارها را بپذیرند: این وضعیت یک تجمیع است، نه سقوط.
تجزیه و تحلیل وضعیت کنونی طلا
طبق گفته کتی استاکتون، تحلیلگر معروف بازار، نه تنها طلا بلکه سهامهای معدنی هم وارد یک دوره طولانی وقفه شدهاند، دورهای که ممکن است تا سال ۲۰۲۶ ادامه داشته باشد پیش از آنکه شاهد یک صعود واقعی دیگر باشیم. آیا این نگرانکننده است؟ به عقیده بسیاری از تحلیلگران، طلا به یک سطح “روانی” شکسته و شاخص MACD روزانه به وضوح به علامت فروش قوی تبدیل شده است، که نشاندهنده تغییر روند قیمتی به سمت پایین است.
اگر قیمت طلا از مرز ۳۹۲۷ دلار در هر اونس عبور کند، معاملهگران طبیعی است که به میانگین متحرک ۵۰ روزه که نزدیک به ۳۷۶۶ دلار است، چشم بدوزند. نمودارها هم نشاندهنده این هستند که استوکاستیکهای هفتگی در حال چرخش هستند و میخهای قرمز کوچک بر روی نمودارهای گذشته، به دورههای مشابه کاهش قیمتی که هفتهها یا حتی ماهها به طول انجامیده است، اشاره دارند.
سهام معدنی و تاثیر آن بر بازار طلا
وضعیت معدنکاران نیز مشابه است. شرکت نیومانت (NEM)، که به عنوان پادشاه بدون تاج طلا شناخته میشود، روز دوشنبه برای اولین بار در ۱۱ ماه اخیر از میانگین متحرک ۵۰ روزهاش پایینتر رفت، که یک علامت نزولی به حساب میآید. خط دفاعی بعدی این سهام در محدوده ۷۵ دلار قرار دارد که با سطح بازگشتی فیبوناچی ۳۸.۲ درصد هماهنگ است. پایینتر از آن، حمایت بعدی نیومانت نزدیک به میانگین ۲۰۰ روزه در ۶۰ دلار خواهد بود.
میانگین متحرک ۲۰ روزه نیز به چرخش درآمده است، به این معنی که قدرت کوتاهمدت اکنون ضعیف شده و پس از آنکه سرمایهگذاران میلیاردها دلار از سود حاصل را برداشت کردند، بازار به یک اصلاح نیاز دارد.
تحلیل وضعیت بانک مرکزی فیلیپین و طلا
خارج از نمودارها، بحث پیرامون طلا در بانک مرکزی فیلیپین در حال داغ شدن است. در اجلاس بازرگانی بلومبرگ در کوالالامپور، بنجامین دیوکنو، یکی از اعضای هیئت مدیره پولی و رئیس سابق بانک مرکزی، اظهار داشت که ذخایر طلای کشور “دیگر بیش از حد است.” طلا حدود ۱۳ درصد از ۱۰۹ میلیارد دلار مجموع ذخایر بانک مرکزی را تشکیل میدهد، که بسیار بیشتر از همتایان منطقهای آنهاست.
دیوکنو خاطرنشان کرد که دامنه ایدهآل باید بین ۸ تا ۱۲ درصد باشد و افزود که این بانک بیشتر طلاهای خود را در حدود ۲۰۰۰ دلار خریداری کرده است. او پرسید: “آیا وقت فروش نیست؟ اگر قیمت پایین بیاید، چه اتفاقی میافتد؟”
این اظهارات نشاندهنده یک شکاف داخلی در بانک مرکزی درباره اینکه آیا باید از این موقعیت سود برداشت کرد یا به انباشت ادامه داد، است. الی رمولونا، رئیس فعلی بانک مرکزی، سال گذشته به وضوح بیان کرده بود که این بانک در مورد نوسانات قیمت طلا شرطبندی نمیکند.
استراتژی مدیریت فعال بانک مرکزی
رویکرد فعلی بانک مرکزی همیشه محبوب نبوده است. در سال ۲۰۲۴، بانک مرکزی قسمتی از طلاهای خود را قبل از افزایش قیمتها فروخته بود که باعث ایجاد بازخورد منفی عمومی از دست دادن این سود شد. بانک مرکزی از این فروش به عنوان بخشی از استراتژی “مدیریت فعال” خود دفاع کرد و اظهار داشت که به دنبال افزایش قیمتها نیست.
از آن زمان، دیوکنو اعلام کرده است که بانک مرکزی تنوع بیشتری در نگهداری ذخایر خود انجام داده است و بخشی کوچک از آن اکنون در فرانسه نگهداری میشود، در حالی که بیشتر آن در لندن باقی مانده است.
سرمایهگذاریهای ارزی بانک مرکزی
بانک مرکزی همچنین در حال بازنگری در ترکیب ارزی خود است. در حالی که اکثر داراییهای آن هنوز به دلار آمریکا نگهداری میشود، دیوکنو گفت که مقامات در حال بررسی گسترش به یورو و شاید احیای موقعیتهای قبلی در ین ژاپن و دلار استرالیا هستند.
جمعبندی
با نگاهی به وضعیت فعلی طلا و اقدامات بانک مرکزی فیلیپین، مشخص میشود که بازار در مرحلهای حساس قرار دارد. اگرچه طلا ممکن است از نظر قیمتی دچار اصلاح باشد، اما این وضعیت به عنوان بخشی از یک حلقه طبیعی در چرخه بازارهای مالی تلقی میشود. در کنار آن، تحولات در سیاستهای بانک مرکزی نشاندهنده نیاز به انطباق با شرایط بازار جهانی است. بهنظر میرسد که آینده طلا و سیاستهای ذخیرهسازی در بانکهای مرکزی همچنان موضوعاتی مهم و مورد توجه خواهند بود.
اولین دیدگاه را بنویسید و گفتوگو را شروع کنید.