
“`html
در شماره امروز از خبرنامه “کریپتو برای مشاوران”، گریگوری مال، مدیر سرمایهگذاری ارشد Lionsoul Global، روند تحول وامدهی به پشتوانه بیتکوین را در نظامهای مالی مرکزی و غیرمتمرکز توضیح میدهد. همچنین، لین نگوین، CEO شرکت Saros، به سؤالات مرتبط با سهام توکنشده در بخش “از کارشناس بپرسید” پاسخ میدهد.
وامدهی با پشتوانه کریپتو: آنچه باید یک مشاور مالی بداند
وامدهی و قرضگیری همواره محور اصلی بازارهای مالی بوده و دنیای رمزارزها نیز از این قاعده مستثنی نیست. در واقع، وامدهی تضمینی در فضای داراییهای دیجیتال قبل از آنکه پروتکلهای مالی غیرمتمرکز (DeFi) به اوج خود برسند، ظهور کرده است. این روش تاریخی ریشههای عمیقی دارد: وامدهی لامبارد، که در آن ابزارهای مالی به عنوان وثیقه برای دریافت وام استفاده میشد، به قرون وسطی در اروپا بازمیگردد.
علیرغم زمان کوتاه، مدل وامدهی کهن اکنون به بازارهای دارایی دیجیتال راه یافته است. یکی از دلایل جذابیت این نوع وامدهی، ویژگیهای نقدینگی خاص داراییهای کریپتو است که امکان فروش داراییهای اصلی در بازارهای عمیق بهطور ۲۴ ساعته و ۳۶۵ روز سال را فراهم میآورد.
تاریخچه بازار وامدهی با وثیقه
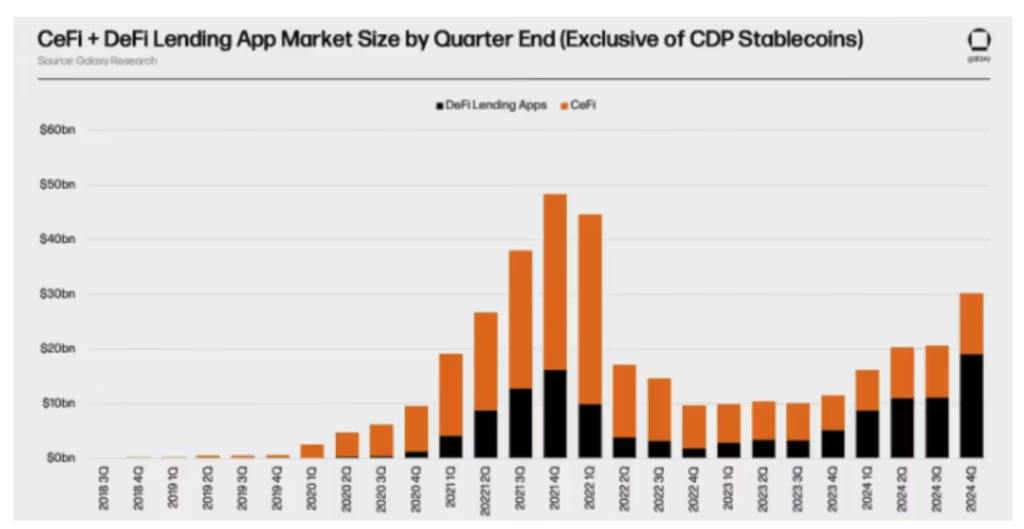
اولین وامدهندگان غیررسمی بیتکوین در سال ۲۰۱۳ ظهور کردند، اما این اکوسیستم در خلال رونق ICOهای سالهای ۲۰۱۶-۲۰۱۷ با ورود بازیگران مؤسسهای مانند Genesis و BlockFi گسترش یافت. با وجود زمستان کریپتو در سال ۲۰۱۸، بازار مالی مرکزی (CeFi) همچنان در حال رشد بود و شرکتهای متمرکز مانند Celsius و Nexo به این عرصه پیوستند.
ظهور DeFi در سالهای ۲۰۲۰-۲۰۲۱ مشخصات بازار وامدهی را به طرز قابل توجهی تغییر داد و هر دو پلتفرم CeFi و DeFi در رقابت برای جذب سپردهها تلاش کردند. اما با افزایش رقابت، کیفیت ترازنامه به خطر افتاد و چندین بازیگر عمده CeFi با عدم توازن دارایی و بدهی مواجه شدند.
این ناپایداری در سهماهه دوم سال ۲۰۲۲ مشخص شد، زمانی که سقوط استیبلکوین TerraUSD (UST) و صندوق سرمایهگذاری Three Arrows Capital (3AC) منجر به ضررهای گستردهای شد. برخی از وامدهندگان مشهور CeFi، از جمله Celsius و BlockFi، قادر به پاسخگویی به درخواستهای برداشت نبودند و به ورشکستگی رسیدند.
آیا CeFi نقشی در کنار DeFi خواهد داشت؟
کریپتو همواره تحت تأثیر فلسفهای از شفافیت و غیرمتمرکزسازی قرار دارد. با این حال، CeFi احتمالاً ناپدید نخواهد شد. پس از بحران اخیر، بازار وامدهی بیشتر متمرکز شده و چندین شرکت نظیر Galaxy و FalconX، بخش عمدهای از وامهای باقیمانده را در اختیار دارند.
بسیاری از وامگیرندگان مؤسسهای همچنان ترجیح میدهند با طرفهای مالی معتبر و رگولاتور ارتباط داشته باشند. به همین خاطر، انتظار میرود که وامدهی CeFi در سالهای آینده رشد کند، هرچند با سرعتی کمتر از DeFi. به نظر میرسد که دو بازار به صورت موازی تکامل خواهند یافت.
از کارشناس بپرسید
سوال: ادغام سهام توکنشده در سیستم فعلی بازار ملی و محافظتهای مربوط به سرمایهگذاران چگونه به نفع آنها خواهد بود؟
این گام به طور مستقیم به توزیع، کارایی و شفافیت اشاره دارد. این تغییر، یک تغییر اساسی برای سرمایهگذاران عادی است که به اندازه کافی در مالیه سنتی مشغول نیستند. بازار سهام توکنشده به سرعت در حال رشد است و میتوان به سرمایهگذاران این امکان را داد که بدون نیاز به تأیید از سمت بروکرها، سودهایی بین ۵ تا ۷ درصد کسب کنند.
سوال: چه چالشهایی ممکن است سرمایهگذاران با آن روبهرو شوند اگر SEC پیشنهاد Nasdaq را برای معامله سهام توکنشده تأیید کند؟
در حالی که این مسیر ایجاد فرصتی جدید است، اما مشکلات فنی و نیاز به راهنمایی واضح در مورد حقوق توکنها وجود دارد. همچنین، امنیت نیز باید به طور جدی در نظر گرفته شود. با بالا رفتن ۲۵ درصدی حملات سایبری هر سال، این موضوع نباید نادیده گرفته شود.
لین نگوین، CEO شرکت Saros
“`
اولین دیدگاه را بنویسید و گفتوگو را شروع کنید.